Educação Financeira Básica: como aplicar a Regra dos 3 Fatores para gerenciar gastos, poupança e patrimônio?
TL;DR
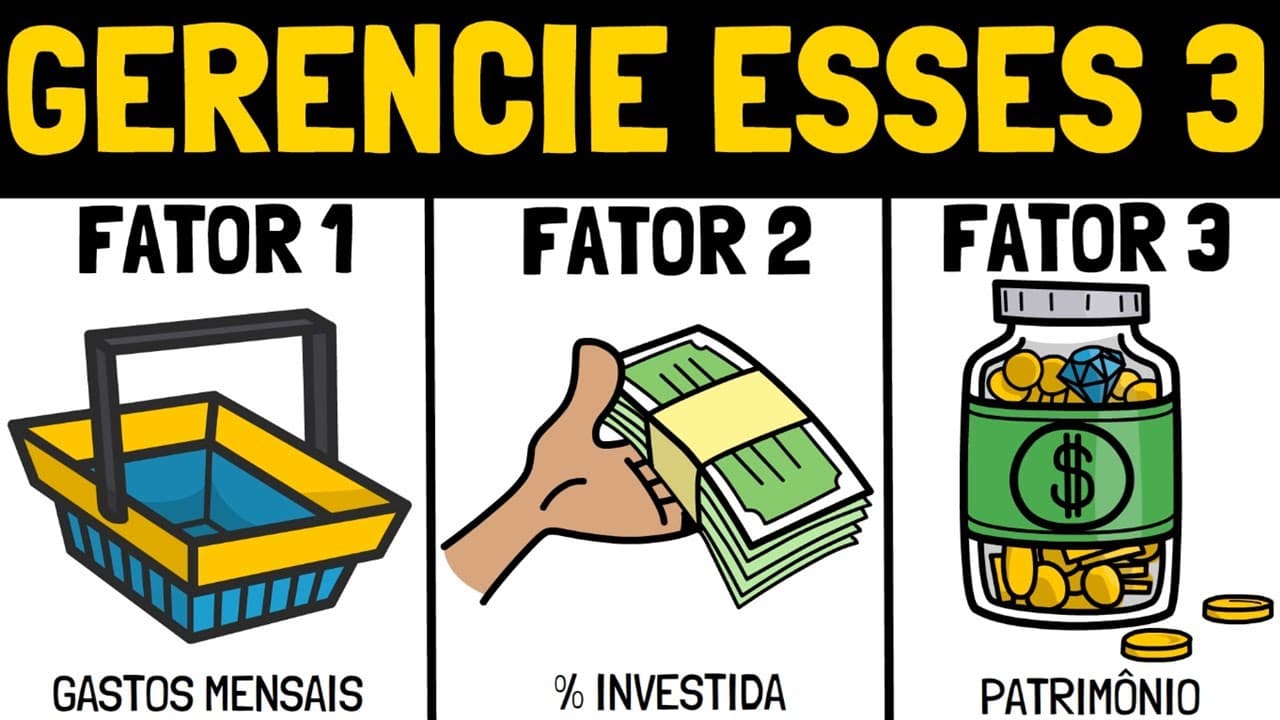
A Regra dos 3 Fatores consiste em gerenciar gastos, poupança e patrimônio de forma integrada. Gastos fixos acima de 60% da renda dificultam a criação de reservas e os investimentos, enquanto aportes mensais e rendimentos reinvestidos favorecem o crescimento patrimonial. Entenda a seguir como controlar custos, aumentar a renda, formar uma reserva de emergência e avançar para objetivos de longo prazo.
Transcript
na educação financeira existem três fatores ou números que 100% das pessoas devem gerenciar ao planejar as finanças pessoais tanto diariamente mensalmente quanto anualmente pro longo prazo por exemplo para aposentadoria e muitas vezes negligenciar isso pode custar caro bom Uma pesquisa realizada pela 11 fintec de saúde financeira apontou que 41% do... Read More
Key Insights
- Os três fatores são interdependentes: Gastos, poupança e patrimônio não funcionam como etapas isoladas. Despesas fixas excessivas consomem o dinheiro que poderia alimentar a reserva e os investimentos. Sem aportes recorrentes, o patrimônio não avança. Por isso, administrar os três números em conjunto permite conectar as decisões cotidianas aos objetivos anuais, à aposentadoria e ao planejamento de longo prazo.
- Conhecimento financeiro ainda é limitado: Na pesquisa citada, 78% dos brasileiros entrevistados ficaram entre saber pouco ou quase nada e possuir apenas conhecimentos básicos sobre educação financeira. Somente 18% disseram conseguir organizar as finanças e compreender um pouco de investimentos. Os 3% que dominam o assunto e organizam as próprias finanças habitualmente mostram como a prática consistente ainda é restrita.
- O teto essencial orienta decisões: A referência apresentada pelo Bradesco Seguros limita os gastos essenciais a 50% da renda, enquanto outros profissionais consultados admitem até 60% para despesas fixas. Esses percentuais funcionam como sinais para avaliar o orçamento. Acima de 60%, torna-se mais difícil acomodar custos variáveis, formar uma reserva de emergência e investir para o futuro.
- Parcelas escondem custos recorrentes: Avaliar apenas o preço ou a prestação de um carro produz uma visão incompleta da obrigação financeira. Manutenção, gasolina, IPVA e possíveis multas também ocupam o orçamento. Como esses valores não aparecem necessariamente na etiqueta ou na apresentação do vendedor, o comprador precisa calculá-los antes de adquirir um bem material caro.
- Cortes exigem contexto pessoal: Vender o carro, comprar um modelo inferior ou mudar o meio de transporte pode reduzir despesas, mas nenhuma opção serve igualmente para todos. Uma pessoa com filhos pode considerar o automóvel necessário em situações como uma ida ao hospital. O ajuste correto depende das necessidades familiares e do peso total desse bem nas contas mensais.
- Economizar não significa abandonar necessidades: O controle financeiro proposto não recomenda cancelar cuidados importantes ou reduzir a alimentação a uma opção inadequada. Plano de saúde, comida, moradia e transporte continuam sendo necessidades relevantes. A mudança está em procurar alternativas com melhor custo-benefício, mantendo os gastos fixos baixos sem prejudicar a saúde, o bem-estar ou a estabilidade financeira.
- Despesas variáveis sempre reaparecem: Aniversários de familiares, datas comemorativas e compras de roupas são exemplos de custos que surgem mesmo quando as contas fixas parecem organizadas. Manter quase toda a renda comprometida impede absorver esses eventos sem tensão. A folga orçamentária, portanto, não é dinheiro sem finalidade, mas espaço para lidar com despesas que inevitavelmente aparecem.
- Necessidade e desejo pedem separação: A referência a O Homem Mais Rico da Babilônia reforça que despesas necessárias não devem ser confundidas com desejos. O livro recomenda registrar os gastos e selecionar os necessários, mantendo o custo dentro de 90% dos rendimentos. Embora o ensinamento citado tenha cerca de 4.000 anos, o conteúdo o apresenta como aplicável ao controle financeiro atual.
- A renda altera a capacidade de aporte: No exemplo apresentado, quem recebia um salário mínimo economizava R$ 100 por mês com dificuldade, o equivalente a 7% da renda. Ao passar a receber R$ 3.000, essa pessoa poderia investir R$ 600, correspondentes a 20%, e ainda dispor de mais dinheiro para viver. O exemplo mostra por que ganhar mais pode ampliar simultaneamente consumo e poupança.
- Ganhar mais não basta sozinho: Uma renda superior cria folga apenas quando o crescimento das despesas continua sob controle. Se toda a diferença for convertida em consumo, não haverá aumento relevante da reserva ou do patrimônio. O conteúdo combina, portanto, duas frentes: desenvolver formas de elevar os ganhos e impedir que o padrão de vida absorva integralmente cada avanço de renda.
- Poupar significa separar recursos: No conteúdo, a palavra poupança não se refere especificamente à caderneta de poupança. Ela descreve a parcela da renda que deixa de ser consumida e pode alimentar a reserva ou os investimentos. Mesmo um valor pequeno tem utilidade inicial porque estabelece regularidade. Quando a renda cresce, o aporte também pode aumentar sem exigir que todo ganho adicional seja preservado.
- Patrimônio deve gerar resultados: O patrimônio líquido corresponde aos recursos, investimentos, valores em conta e demais bens, descontadas todas as dívidas. A proposta não é acumular apenas por aparência ou ego. Depois da reserva de emergência, investimentos de longo prazo podem produzir rendimentos, e o reinvestimento desses valores favorece a continuidade do crescimento patrimonial e pode contribuir para o pagamento das despesas.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: Como gerenciar gastos, poupança e patrimônio pela Regra dos 3 Fatores?
Comece identificando e controlando todas as despesas fixas mensais, pois elas determinam quanto sobra para os outros dois fatores. Procure manter esses compromissos dentro da faixa de 50% a 60% da renda e considere o custo completo de cada bem ou serviço. Em seguida, separe mensalmente uma parcela da renda, ainda que pequena, para criar o hábito de poupar e formar uma reserva de emergência com liquidez imediata. Depois da reserva, direcione recursos para investimentos de longo prazo e reinvista os rendimentos. Essa sequência funciona porque gastos controlados liberam aportes, e aportes recorrentes constroem patrimônio.
Q: Qual porcentagem da renda pode ser comprometida com gastos fixos?
O conteúdo apresenta duas referências para orientar esse cálculo. Segundo o Bradesco Seguros, os gastos essenciais devem somar no máximo 50% da renda. A maioria dos profissionais pesquisados pelo apresentador trabalha com um limite máximo de 60% para despesas fixas. Acima desse patamar, fica mais difícil pagar despesas variáveis, formar uma reserva de emergência e investir. O percentual deve ser verificado somando aluguel, transporte, contas domésticas, alimentação, saúde, seguros e outros pagamentos mensais.
Q: Como reduzir gastos fixos sem prejudicar saúde e bem-estar?
Primeiro, registre as obrigações recorrentes e identifique quais podem ser substituídas por opções de melhor custo-benefício. Transporte, aluguel, internet, seguros e outros serviços podem ser revistos conforme a realidade pessoal e familiar. A proposta não é deixar de pagar o plano de saúde nem economizar na alimentação a ponto de comer apenas miojo. Também não existe uma escolha universal, pois um carro pode ser essencial para uma família com filhos. O objetivo é viver de maneira mais simples por um período, preservando necessidades, saúde, bem-estar e equilíbrio financeiro.
Q: O que fazer quando os gastos fixos passam de 60% da renda?
Há duas alternativas centrais: cortar algumas despesas e buscar uma renda maior. Os cortes podem incluir trocar um carro caro por um modelo inferior, usar Uber, recorrer ao transporte público ou rever outras contas recorrentes. Como certas reduções podem ser dolorosas ou incompatíveis com as necessidades familiares, aumentar os ganhos também é importante. O apresentador considera mais vantajoso combinar as duas frentes. Isso cria uma folga maior para despesas variáveis, reserva de emergência e investimentos.
Q: Por que calcular o custo total antes de comprar um carro?
O preço anunciado ou o valor da parcela mostra apenas uma parte do compromisso financeiro. Um carro também gera manutenção, combustível, IPVA, possíveis multas e outros custos associados ao uso. Esses valores podem elevar os gastos fixos e reduzir o dinheiro disponível para poupar. Por isso, todas as despesas devem ser colocadas na ponta do lápis antes da compra. O cálculo completo evita assumir um bem que parece caber no orçamento pela parcela, mas compromete os demais fatores financeiros.
Q: Como começar a poupar com uma renda baixa?
Separe uma parcela que seja compatível com o orçamento atual, mesmo que o valor inicial seja pequeno. O exemplo apresentado mostra uma pessoa que conseguia economizar R$ 100 por mês, equivalentes a 7% da renda, ainda que com dificuldade. A regularidade desenvolve o hábito e inicia a formação da reserva de emergência. Ao mesmo tempo, procure elevar a renda, pois cortes isolados possuem limites. Quando os ganhos crescerem, aumente os aportes sem direcionar toda a diferença ao padrão de vida.
Q: Como o aumento da renda melhora o planejamento financeiro?
Uma renda maior pode criar espaço para poupar mais e elevar moderadamente o padrão de vida. No exemplo do conteúdo, ao passar a ganhar R$ 3.000, uma pessoa poderia investir R$ 600, ou 20% da renda, em vez de economizar apenas R$ 100 com dificuldade. O benefício, porém, depende de impedir que os novos gastos absorvam todo o aumento. Parte da diferença pode financiar uma vida menos apertada, enquanto outra parte amplia os aportes. Assim, crescimento de renda e controle de despesas aceleram juntos a formação patrimonial.
Q: O que é patrimônio líquido e como ele pode crescer?
Patrimônio líquido é a soma dos recursos, investimentos, valores em conta e outros bens, menos todas as dívidas existentes. A primeira base financeira recomendada é uma reserva de emergência com liquidez imediata. Depois dessa proteção, os aportes podem ser direcionados a investimentos de longo prazo. Os rendimentos desses investimentos podem contribuir para as despesas ou ser reinvestidos. O reinvestimento favorece o crescimento contínuo, enquanto o desconto das dívidas evita confundir a posse de bens com riqueza efetivamente acumulada.
Summary & Key Takeaways
-
O problema da educação financeira: Uma pesquisa da fintech Onze apontou que 41% dos brasileiros entrevistados sabem pouco ou quase nada sobre educação financeira, enquanto 37% afirmam ter apenas conhecimentos básicos. Outros 18% sabem o suficiente para organizar as finanças e entendem um pouco de investimentos, mas somente 3% dominam o assunto e cuidam habitualmente do próprio dinheiro. Diante desse cenário, o conteúdo organiza o planejamento diário, mensal, anual e de longo prazo em três fatores: gastos, poupança e patrimônio.
-
Primeiro, gerenciar os gastos: O planejamento começa pela identificação de quanto se gasta mensalmente. Segundo o Bradesco Seguros, as despesas essenciais deveriam representar no máximo 50% da renda, enquanto a maioria dos profissionais consultados trabalha com um limite de 60% para gastos fixos. Essa categoria inclui aluguel, transporte, água, luz, internet, plano de saúde, seguros e alimentação. Ultrapassar esse nível reduz a capacidade de absorver despesas variáveis, criar uma reserva e avançar para os outros fatores.
-
Calcular o custo completo: O preço de um bem não se resume ao valor anunciado ou às parcelas mensais. No caso de um carro, também entram manutenção, combustível, IPVA, multas e outras despesas associadas. Por isso, uma compra material cara precisa ser analisada na ponta do lápis antes da decisão. Quando os gastos fixos já excedem 60% da renda, as alternativas apresentadas são cortar custos, aumentar os ganhos ou, preferencialmente, combinar as duas medidas.
-
Buscar escolhas sustentáveis: Reduzir despesas pode envolver trocar um carro caro por outro inferior, usar Uber, adotar transporte público ou rever serviços recorrentes. Contudo, as escolhas dependem da realidade familiar, pois um carro pode ser essencial para quem precisa levar os filhos ao hospital. O objetivo não é abandonar o plano de saúde nem comprometer a alimentação. A proposta é procurar melhor custo-benefício e manter uma vida mais simples, ao menos por um período, sem prejudicar saúde, bem-estar e finanças.
-
Poupar e formar patrimônio: Mesmo com renda limitada, separar uma pequena parcela mensal cria o hábito de poupar. O aumento dos ganhos permite elevar os aportes e melhorar um pouco o padrão de vida, desde que as novas despesas permaneçam controladas. A primeira formação financeira deve ser uma reserva de emergência com liquidez imediata. Depois dela, investimentos de longo prazo e o reinvestimento dos rendimentos ajudam a ampliar o patrimônio líquido, calculado pela soma de recursos e bens menos todas as dívidas.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Manual da Evolução 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator