なぜ利上げと介入で円安は止まらないのか
TL;DR
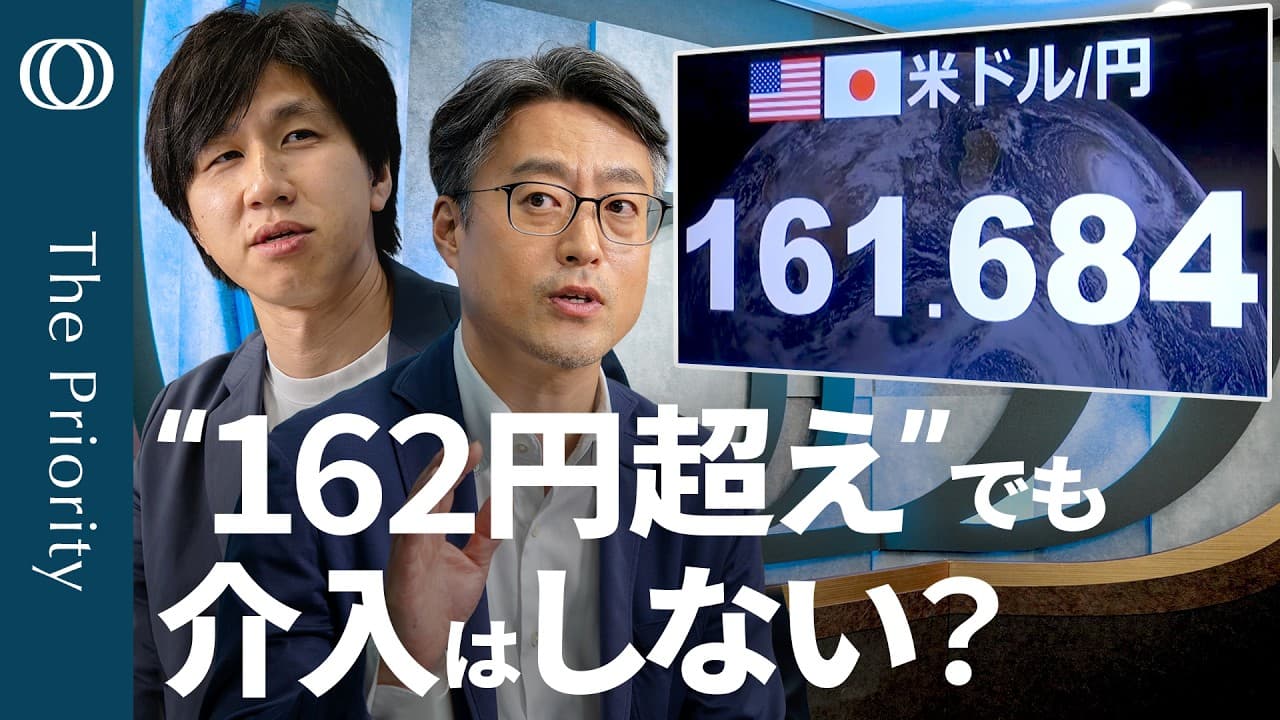
1ドル161円台への円安は、円固有の売りよりも幅広いドル高が主因であり、日銀の利上げや日本単独の為替介入だけでは止めにくい。FRBの金利見通しがドル買いを促す一方、株高に伴う海外投資家の円売りも円安を支える可能性がある。
Transcript
こんにちは。ザプライオリティの時間です。解説は大証券チーフエコノミストの水平さんです。よろしくお願いします。 よろしくお願いします。 え、早速参りましょう。本日の遠くテーマです。え、日経平均が 6 営業日連続で最高値を更新しております。え、その要因の 1 つとして中東覚え書きが始まっております。え、この中でドル高そして円安が進んでおりまして、これどこまで続くのかひさんの見解を伺いたいと思います。 そして先週のことですけども、え、FRB のウォ種審議長が初めてFOMCの後の 会見に出てきました。え、次の政策への シグナル読み解いてまいりたいと思います 。今週の注目指標ですけれども、日銀の 主な意見、それから特部のCPIが出て まいります。え、私たちの番組ですけれど も、経済はマーケットに影響を... Read More
Key Insights
- 足元の円安は、円だけが売られる局面ではなく、ドル指数の上昇とドル円がほぼ同じ軌道を描く幅広いドル高局面である。
- 為替介入は、ファンダメンタルズに沿ったドル高に対して日本が単独で実施しても効果が薄く、現状では見送られても不思議ではない。
- 介入警戒の後退は、161円台や162円台でも介入がないという実績が意識された場合、新たな円売りを招く可能性がある。
- 株高は、海外投資家が値上がりした日本株の円建て持ち高を調整し、増加分の円を売ってドルへ戻すことで円安要因になり得る。
- 日経平均は、政府の重点分野への投資期待や強いモメンタムを背景に、終値7万2353円まで上昇し6営業日連続で最高値を更新した。
- 日本の長期金利は、財政リスクと円安による物価上昇圧力に対し、原油価格の下落がインフレを抑えるとの見方が働き、2.664%付近にある。
- FRBの金利見通しは、2026年中の利上げを想定する参加者が半数程度いることを示し、市場にタカ派的な印象を与えてドル買いを促した。
- FRBの利上げ示唆は、実際に金利を上げなくても市場を牽制できる可能性があり、既に市場は1回以上の利上げを織り込み始めている。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: なぜ日銀が利上げしても円安が止まらないのですか?
ドル円の上昇が円固有の弱さだけでなく、幅広い通貨に対するドル高によって進んでいるためです。ドル指数とドル円は年初からほぼ同じ動きをしており、日銀の利上げだけで世界的なドル買いの流れを反転させることは難しいとみられています。
Q: なぜ1ドル161円台でも為替介入が行われないのですか?
現在のドル円上昇は、円だけが極端に売られた結果ではなく、ドル全体の上昇に沿った動きと評価できるためです。ファンダメンタルズに沿うドル高へ日本が単独で介入しても有効打になりにくく、介入の必要性が高くない可能性があります。
Q: 円だけが売られているかを判断する方法は?
ドル指数とドル円の動きを比較する方法があります。両者がほぼ同じ方向と幅で動いていれば、主因は幅広いドル高と考えられます。ドル指数が下がっているのにドル円が下がらない場合は、ドル高以上に円が弱い円固有の下落と判断しやすくなります。
Q: この先さらに円安が進む可能性はありますか?
ドル高が続けば、ドル円も連動して上昇する可能性があります。さらに、161円台や162円台でも介入がないと市場参加者が認識すると、介入への警戒を解いて円を売る動きが増え、ドル指数とドル円の動きに乖離が生じる可能性もあります。
Q: 株高が円安を招く仕組みとは何ですか?
海外投資家が保有する日本株の価格が上がると、円建て資産の持ち高も増えます。投資家が増加分の為替リスクを調整するため、余分になった円を売ってドルへ戻す場合があります。そのため、円安が株高を招くだけでなく、株高が円売りを生む逆方向の関係も成立します。
Q: 日本の長期金利が急騰していないのはなぜですか?
財政リスクや円安による物価上昇圧力が金利を押し上げる一方、原油価格の下落がインフレを落ち着かせるとの見方が金利上昇を抑えているためです。この綱引きにより、長期金利は2.664%付近で推移し、急激に突き抜ける動きにはなっていません。
Q: FRBの金利見通しはなぜタカ派と受け止められたのですか?
18人の見通しで、2026年中に1回以上の利上げを想定する参加者が9人おり、現状維持や利下げを見込む側とほぼ二分されたためです。特に2回程度の利上げを想定する参加者も複数おり、市場では予想以上に利上げ支持が多いと受け止められました。
Q: FRBは実際に利上げしなくても市場を牽制できますか?
金利見通しで利上げの可能性を示すだけでも、市場参加者が将来の引き締めに備え、金利や為替へ織り込むため牽制は可能です。実際、市場は1回以上の利上げを織り込み始めています。この反応だけで目的を果たせるなら、実際の利上げが必要かは別途検討できます。
Summary & Key Takeaways
-
ドル円は161円台まで上昇したが、ドル指数とほぼ同じ方向に動いており、現時点では円だけが極端に売られているとは評価しにくい。ドル高に連動した円安へ日本が単独介入しても効果が薄いとみられるため、過去の介入水準を超えても介入が実施されない可能性がある。
-
日経平均は終値7万2353円となり、6営業日連続で最高値を更新した。海外投資家が保有する日本株の時価上昇分について円の持ち高を減らし、ドルへ戻す取引を行えば、株高が円売りを誘発し得る。一方、長期金利は2.664%付近で、財政懸念や円安と原油安の影響が綱引きしている。
-
FRBの声明はフォワードガイダンスなどが削られ、金利の方向性を読み取りにくい簡潔な内容となった。18人の金利見通しでは、2026年中の利上げを想定する側と、現状維持または利下げを想定する側がほぼ二分された。このタカ派的な印象が米短期金利とドルを押し上げた。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator