¿Cómo construir riqueza con un plan sencillo?
TL;DR
Gasta menos de lo que ganas, elimina las deudas e invierte regularmente en fondos indexados amplios y de bajo costo. La constancia y una perspectiva de largo plazo permiten que el dinero trabaje en segundo plano, mientras un registro básico de gastos ayuda a calcular cuánto necesitas para vivir con tranquilidad, libertad y mayor control sobre tus decisiones.
Transcript
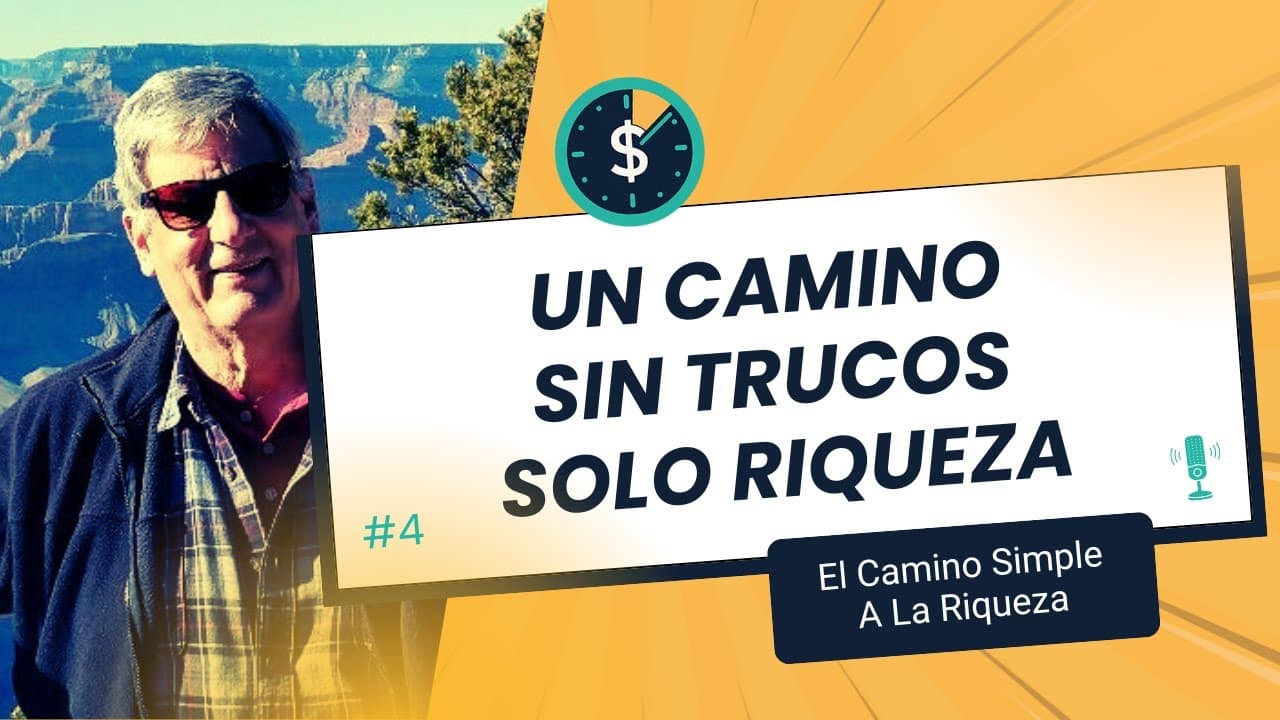
[Música] Bienvenido a 10 minutos de riqueza, el programa que te hace más inteligente con el dinero. Un episodio corto a la vez. En solo 10 minutos desglosamos ideas poderosas de los mejores libros de finanzas, modelos prácticos de dinero y estrategias para construir riqueza. Vamos a ello. Episodio 4. El camino simple a la riqueza de JL Collins. ¿Po... Read More
Key Insights
- Un plan financiero sencillo es más fácil de mantener con claridad y constancia durante el largo plazo.
- Gastar menos de lo que se gana crea el margen necesario para pagar deudas y comenzar a invertir.
- La deuda de consumo reduce la riqueza porque añade intereses, genera estrés y limita opciones.
- Pagar agresivamente las deudas de alto interés evita que los préstamos absorban el patrimonio.
- Los fondos indexados amplios distribuyen el riesgo al invertir en miles de empresas del mercado.
- Las comisiones bajas conservan más dinero invertido que las alternativas con costos elevados.
- Las aportaciones automáticas permiten invertir con regularidad sin intentar anticipar el mercado.
- La riqueza proporciona libertad para abandonar trabajos o situaciones que ya no resultan útiles.
- Libro relacionado: El camino simple a la riqueza
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: 10 Minutes of Wealth
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo se construye riqueza con un plan financiero sencillo?
La estrategia se apoya en tres pilares: gastar menos de lo que ganas, evitar las deudas e invertir en fondos indexados amplios y de bajo costo. Primero debes crear margen entre tus ingresos y gastos. Si tienes deudas, haz una lista, elige una estrategia de pago y elimínalas agresivamente. Después, configura aportaciones automáticas con la frecuencia que te resulte conveniente. La clave no es perseguir ganancias rápidas, sino mantener un plan claro y constante, dejando que el tiempo haga el trabajo pesado.
Q: ¿Por qué conviene eliminar las deudas antes de invertir?
La deuda, especialmente la de consumo y la de tarjetas de crédito, hace que el interés trabaje en tu contra. Los pagos que parecen pequeños pueden prolongarse durante meses o años, aumentar el costo de compras y reducir el dinero disponible para construir patrimonio. Además de su efecto matemático, la deuda genera estrés y limita tus opciones personales. Por eso, el enfoque presentado recomienda detenerse, identificar todo lo que se debe, elegir un método de pago, actuar agresivamente y mantenerse libre de nuevas obligaciones.
Q: ¿Por qué los fondos indexados sirven para construir riqueza?
Los fondos indexados amplios permiten participar en el mercado completo mediante una sola inversión, en lugar de depender de unas pocas acciones o de gestores activos. Esa exposición distribuye el riesgo entre miles de empresas y evita muchas de las comisiones asociadas con estrategias más complejas. El planteamiento consiste en seguir el crecimiento del mercado, no en intentar vencerlo o anticipar sus movimientos. Para aplicarlo, se buscan opciones de mercado total y bajo costo, y se realizan aportaciones regulares durante el largo plazo.
Q: ¿Cómo automatizar una estrategia de inversión a largo plazo?
Después de controlar las deudas, puedes elegir un fondo indexado de mercado total y bajo costo, como el ejemplo citado en el contenido o una opción similar. Luego debes programar contribuciones automáticas semanales o mensuales, según lo que mejor se adapte a tu situación. La automatización convierte la inversión en un hábito regular y reduce la tentación de reaccionar al ruido o tratar de anticipar el mercado. El objetivo es mantener el rumbo, conservar la simplicidad y permitir que el tiempo impulse el crecimiento.
Q: ¿Qué significa entender la riqueza como libertad?
Entender la riqueza como libertad significa usar el dinero para ampliar tus opciones, no para perseguir estatus o lujo. Un patrimonio suficiente puede darte la capacidad de abandonar un trabajo que odias, alejarte de una situación tóxica o rechazar circunstancias que ya no te sirven. También aporta tiempo, espacio para respirar y control sobre la forma de vivir. La meta del plan financiero es cubrir los gastos y sostener el futuro, de modo que las decisiones personales dependan menos de presiones económicas inmediatas.
Q: ¿Cómo calcular cuánto dinero necesitas para vivir tranquilo?
El primer paso es llevar un registro básico de los gastos para conocer cuánto cuesta realmente tu vida. Ese importe funciona como tu número de libertad, porque muestra cuánto necesitas para mantenerte con tranquilidad y, con el tiempo, jubilarte. El contenido no propone una cifra universal, ya que el cálculo depende de los gastos personales observados. Conocer este número proporciona un objetivo claro para ahorrar e invertir, permite evaluar el progreso y conecta las decisiones financieras actuales con una vida futura más independiente y flexible.
Q: ¿Qué errores financieros intenta evitar el método de JL Collins?
El método intenta evitar la deuda de consumo, las compras financiadas que acumulan intereses, las estrategias demasiado complicadas y el intento de anticiparse al mercado. También cuestiona la selección de acciones individuales y el uso de gestores activos con comisiones altas, porque añaden costos y riesgos frente a una inversión amplia. Otro error es perseguir dinero sin definir para qué se quiere. El enfoque recomienda priorizar la libertad, conocer los gastos, mantener inversiones sencillas y repetir las decisiones correctas con constancia durante el largo plazo.
Q: ¿Qué pasos prácticos permiten empezar a buscar libertad financiera?
Empieza definiendo un objetivo claro y haciendo una lista completa de tus deudas. Elige una estrategia para pagarlas, comprométete con ella y evita asumir nuevas obligaciones de consumo. Cuando estén bajo control, busca un fondo indexado amplio y de bajo costo, y programa aportaciones automáticas semanales o mensuales. Registra tus gastos para conocer el costo real de tu vida y establecer tu número de libertad. Finalmente, conserva una perspectiva de largo plazo y mide el éxito por la calma, las opciones y la flexibilidad obtenidas.
Summary & Key Takeaways
-
La propuesta de JL Collins reduce la creación de riqueza a un plan claro: gastar menos de lo que se gana, evitar las deudas e invertir con regularidad en fondos indexados amplios y de bajo costo.
-
La deuda de consumo, especialmente la de tarjetas de crédito, destruye riqueza mediante intereses, genera estrés y limita opciones. Por eso debe pagarse agresivamente antes de comenzar a invertir.
-
La finalidad del dinero no es acumular estatus o lujo, sino ganar libertad. Conocer el costo real de la propia vida permite establecer un número de libertad y orientar el ahorro y la inversión.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 10 Minutes of Wealth 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator