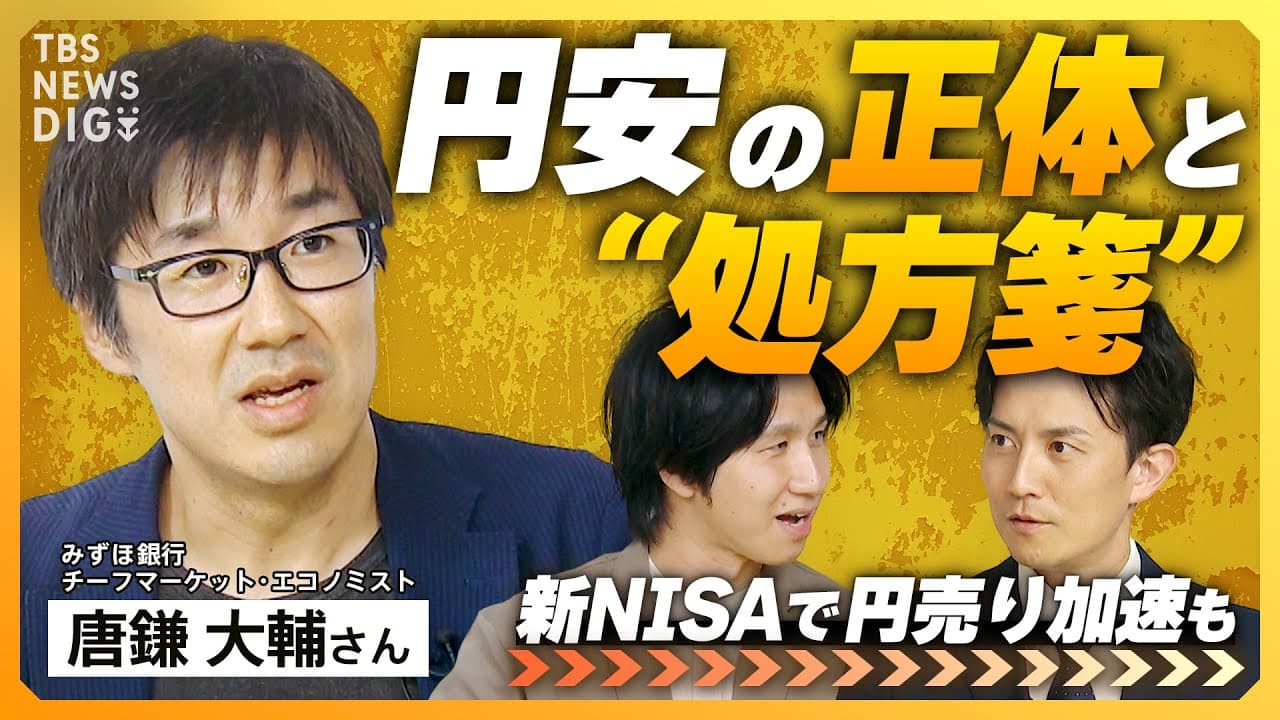
日米金利差ではない構造的円安を抑える方法は?
TL;DR
円安を抑えるには、日米金利差への対症療法だけでなく、海外投資やデジタル赤字などを通じた継続的な円売りを減らす必要がある。新NISAの利点を保ちながら国内投資を促し、円安を生かした対内直接投資を増やすことが処方箋となる。
Transcript
2024年の頭を起点としてトルコリラと 日本円を並べた時に日本円負けてんですよ かなり今年に入って水準としても方向とし てもまずいことになってる将来の不安から みんなNISAを使って外貨にこう投資を するような形でそれが円安につがってで もっと不安になって縁を持ってることに 対する不安ってのがスパイラル的に動いて しまってる構図になってる日米金ギだけ見 て円安を語るのはやめた方がいいて何度も 言っですよ何を見たらいいのかって言っ たら国際収支構造が変わっているんである 程度この円安は構造的な性格を疑った方が いい150円であれ160円であれ 140円であれ円安は円安ですよ海外から 見た時にそれを生かすカードとして何って 考えた時に体内直接都あ熊本県菊養庁 みたいな例が日本の底賢に出てくると ... Read More
Key Insights
- 円安は日米金利差だけでなく、貿易、デジタル、研究開発、コンサルティングなどを通じて外貨が流出する国際収支構造から捉える必要がある。
- 円の弱さは米国の金融政策だけでは説明しにくく、東南アジア通貨より大幅に弱い状況や、2024年にトルコリラを下回った局面が日本固有の要因を示唆する。
- 新NISA経由の海外投資は2024年1月に約1.3兆円、1月から4月までに4兆円強となり、前年1年間の約4.5兆円に近づく速さで拡大した。
- 積立投資は設定を変更しない限り海外資産への資金流出が続くため、個人投資家による継続的な円売りが機関投資家に続く重要な需給要因になり得る。
- 新NISAは家計の現預金を投資へ動かす目的では機能しており、海外投資による円安圧力は制度全体の失敗ではなく、副作用として調整すべき問題である。
- 米国の単月の物価や雇用指標だけで利下げ時期を判断するのは難しく、米国経済と物価が継続的に弱まるかを長い視点で確認する必要がある。
- トランプ氏の政策は財政拡張や保護主義によって米国のインフレと金利上昇を招き、過去の選挙後の傾向と合わせてドル高円安を支える可能性がある。
- 対内直接投資は海外資本を日本へ呼び込んで円安を経済活動に生かす手段であり、熊本県菊陽町の事例のように外資の力を借りることも現実的な選択肢である。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日米金利差だけでは円安を説明できないのはなぜですか?
円が他のアジア通貨より目立って弱く、日銀がマイナス金利を解除した後も円安が進んだからです。出演者は、米国の金利や雇用だけを見るのではなく、貿易赤字、デジタル赤字、研究開発やコンサルティングへの支払いなど、日本から外貨が継続的に流出する国際収支構造を確認すべきだと述べています。
Q: 構造的な円安とは何ですか?
構造的な円安とは、一時的な金利差や市場心理だけでなく、日本経済の資金の流れそのものが継続的な円売りを生む状態です。海外の商品やサービス、デジタル分野、研究開発などへの支払いに加え、家計が海外資産へ投資する動きが重なると、米国が利下げしても円が十分に買い戻されない可能性があります。
Q: 新NISAはなぜ円安を加速させる可能性があるのですか?
新NISAで海外株式や債券を買う際、円を売って外貨を取得する取引が発生するためです。投資信託委託会社による海外投資は2024年1月に約1.3兆円、4月までに4兆円強となりました。積立設定が続けば円売りも継続するため、家計部門の海外投資が為替需給へ影響している可能性が指摘されています。
Q: 新NISAによる海外投資は制限すべきですか?
出演者は、新NISAを短期的な円安だけで悪い制度と評価すべきではないとしています。家計の現預金を長期的な資産形成へ動かすという本来の目的では成果があり、開始時に投資先を単純に制限しなかったことにも合理性があります。ただし、円安への副作用が大きくなれば、国内投資を促す枠などの軌道修正を検討する余地があります。
Q: 円安を判断するには何を確認すればよいですか?
日米金利差に加え、国際収支の内訳と実際の円売り需要を確認する必要があります。経常収支が黒字でも円安になる場合があるため、貿易、デジタルサービス、研究開発、コンサルティング、海外証券投資など、どの項目から外貨が流出しているかを分けて見ることが重要だと説明されています。
Q: 米国の利下げが始まれば円安は解消しますか?
米国の利下げは円高方向の材料になり得ますが、それだけで円安が解消するとは限りません。出演者は、日本が米国の利下げを待つ間の政策を時間稼ぎと位置付けています。さらに、日本固有の国際収支構造や海外投資による円売りが続けば、金利差が縮小しても円の買い戻しが限定される可能性があります。
Q: トランプ氏が再選した場合、ドル円相場はどう動く可能性がありますか?
出演者は、円安ドル高が支持される可能性を警戒しています。根拠として、1976年以降は大統領選挙後にドル高となりやすい傾向があり、トランプ氏の財政拡張や保護主義的な政策は米国のインフレと金利上昇につながり得ると説明しました。ただし、これは政策内容と過去の傾向に基づく見通しであり、確定的な予測ではありません。
Q: 日本が構造的な円安を抑える方法は何ですか?
海外へ流れる資金を減らすだけでなく、日本へ入る資金と国内で循環する投資を増やすことが必要です。候補として、新NISAでの国内投資促進、海外資金を国内へ戻す施策、外国企業や資本による対内直接投資の拡大が挙げられています。為替介入や補助金は時間稼ぎになり得ますが、国際収支構造そのものへの対応が中心となります。
Summary & Key Takeaways
-
円安は米国の高金利だけで説明できず、日本固有の国際収支構造と円の需給を検討する必要がある。円は東南アジア通貨との比較でも弱く、2024年には一時トルコリラを下回る局面もあった。マイナス金利解除後も円安が進んだことから、出演者はデジタル赤字、貿易赤字、研究開発やコンサルティングを通じた外貨流出など、構造的要因を重視している。
-
新NISAの開始後、投資信託委託会社による海外株式・債券への投資は2024年1月に約1.3兆円となり、4月までの合計は4兆円強に達した。前年1年間の約4.5兆円に迫る規模であり、積立設定による継続的な円売りが円安に影響している可能性が指摘された。一方、家計資産を現預金から投資へ動かす制度目的には成果もあり、一面的な否定は適切でない。
-
抑止策は為替介入や補助金だけでなく、円を買う流れを生む構造改革として考える必要がある。国内投資を促す制度調整、海外で得た資金を国内へ戻す施策、円安を活用して外国企業や資本を呼び込む対内直接投資が候補となる。ただしデジタル分野では短期的な競争力回復が難しく、外資の力を借りることも現実的な選択肢として示された。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator