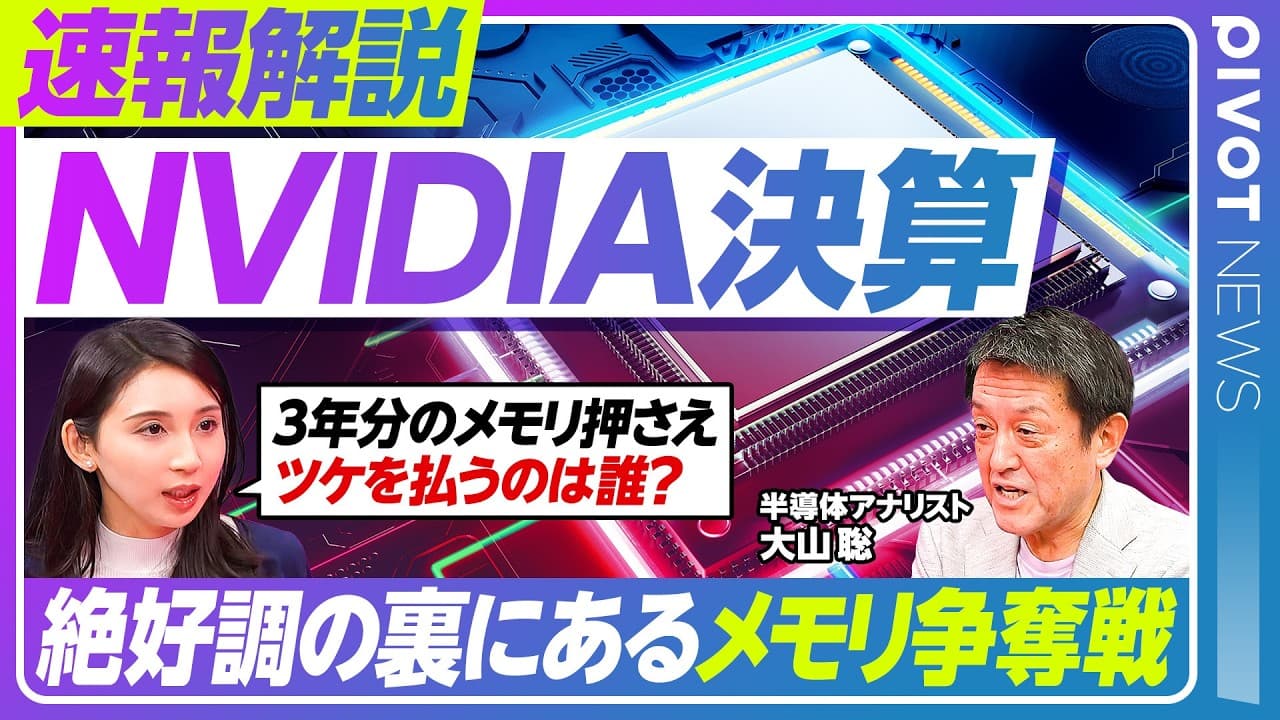
NVIDIA好決算でもメモリ不足が続く理由
TL;DR
NVIDIAの売上高は962億ドルと前年の2倍を超え、粗利率も75%を維持したが、株価は決算後に下落した。AI需要が供給能力を上回るなか、同社はHBMなど約3年分の部品を先行確保しており、メモリ高騰の負担はPCやスマホ市場に波及している。
Transcript
皆さん、こんにちは。ピボットの島正崎子 です。え、今朝NVIDIAの最新決算が 出ています。え、売上が962億ドル ということで前の年の2倍を超えているん ですよね。ただこれだけ強い数字が出たの に株価が下がってしまうというのはこれで 、え、5市半期連続となっております。 一体この決算の中身がどういうものだった のかハンドの大山さんとお伺いしていき ます。大山さんよろしくお願いします。あ 、よろしくお願いします。 まずは全体像素直にどう受け止められましたか? いや、極めてポジティブの、ま、それこそ万学回答に近い内容であり、実績であり、その株価の話出ましたけども、いや、株式市場は何を期待していたのかなってのはちょっとむしろ私には理解はしにくいんですが、あの、内容的には申し分なかったと思いますね... Read More
Key Insights
- ・NVIDIAの決算は売上高962億ドル、前年の2倍超、粗利率75%という強い実績であり、次四半期の売上見通しも市場予想より良好と評価された。
- ・決算後の株価下落は5四半期連続であり、業績の問題というより、投資家がルービン以降の成長まで織り込んで高い期待を置いている可能性が示された。
- ・データセンター売上はハイパースケーラーとその他の顧客の双方で伸びており、各国が重要情報を国内管理するソブリンAIも今後の需要源になる。
- ・粗利率75%の維持は競争相手が乏しい状況の象徴であり、ルービンの初期歩留まりや立ち上げコストがあっても致命的な問題は見えていない。
- ・NVIDIAの成長は需要不足ではなく供給制約に左右されており、TSMCの製造能力やメモリメーカーのHBM供給能力の拡大が売上増加を支えている。
- ・部品調達契約額は1190億ドルから2790億ドルへ約2.3倍に増え、NVIDIAはHBMを含む約3年分の供給を先に押さえる体制を築いている。
- ・メモリ需給の改善は製造装置の出荷動向を見る限り難しく、韓国向け装置出荷が過去最高でも前年比2割から3割増では逼迫解消に足りないと分析された。
- ・メモリ高騰の負担は巨額投資を続けるハイパースケーラーよりPCとスマホのメーカーに重く、調達難、製品価格上昇、消費者向け販売鈍化を招いている。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: NVIDIAの最新決算はどのような内容でしたか?
売上高は962億ドルで前年の2倍を超え、会社の事前ガイダンスも上回った。次四半期の売上見通しは1080億ドルのプラスマイナス2%で、市場予想より良好とみられる。粗利率も75%を維持しており、ルービンの出荷遅延や歩留まりへの懸念を打ち消すほど、実績と見通しの双方が強い内容だった。
Q: 好決算なのにNVIDIAの株価が下がったのはなぜですか?
動画内では、決算内容そのものは申し分なく、株式市場が何を期待していたのか理解しにくいほど良好だったと評価されている。株価下落は5四半期連続であり、市場の視線が現在の実績ではなく、ルービンの立ち上がりや供給構造、その先の成長持続性へ移っている可能性がある。ただし、これは決算数値で直接示された理由ではない。
Q: NVIDIAが粗利率75%を維持できる理由は何ですか?
ブラックウェルを中心とする製品への需要が強く、有力な競争相手が乏しいため、NVIDIAが高い価格決定力を持つことが主因と分析されている。ルービンには立ち上げ時の歩留まりや供給への懸念があるものの、価格はブラックウェルより高くなると見込まれており、公開された実績と見通しには収益性を致命的に損なう兆候がない。
Q: NVIDIAはなぜ約3年分のメモリを先に確保するのですか?
HBMはNVIDIAが大きな需要を生み出し、同社向け出荷が大半を占める特殊な市場であるため、一般的なDRAMのメモリーサイクルとは分けて考える必要がある。約3年分を先行契約する行動には、必要数量を安定的に確保するとともに、メモリメーカーへ設備投資と供給増強を促す意図があると分析されている。
Q: ルービン向けHBMは従来品と何が違いますか?
ブラックウェルで使われるHBM3Eは入出力ピンが1024本だが、ルービン向けでは2048本へ倍増する。入出力の増加に伴ってメモリのチップサイズも大きくなり、製造難易度が上がって歩留まりが下がるため、価格上昇につながる。供給は大手DRAMメーカー3社が担い、SKハイニックスが中心的な役割を果たす体制とされる。
Q: メモリ不足はいつ改善する見込みですか?
動画内の分析では、現在の半導体製造装置の出荷動向を見る限り、需給バランスの改善は難しい。韓国向け装置出荷は過去最高でも、前年比の伸びは2割から3割程度にとどまり、現在のDRAM逼迫を解消するには不足しているとみられる。以前想定していた潮目の変化についても、見通しを維持しにくい状況になっている。
Q: メモリ高騰の負担を最も受けるのは誰ですか?
AIサーバーを購入するハイパースケーラーは企業体力があり、データセンターへ各社約30兆円規模を投じているため、メモリ単価より必要数量の確保を優先できる。一方、PCとスマホのメーカーは、メモリを確保できない、または従来価格では製品を販売できない状況に直面する。実際に消費者向けPC販売の鈍化や店頭価格上昇も指摘された。
Q: NVIDIAの次の成長分野は何ですか?
エージェントAIでは、自律的に問題を解決して行動を決めるためのCPUやサーバー需要が増え、ベラCPUを含むMPU分野の強化が注目される。フィジカルAIについては、ロボットや自動運転など端末向けハードウェアを直接供給するより、ソフトやIPを提供し、それらを支えるデータセンターの処理能力を拡大する形がNVIDIAの事業に合うという見立てが示された。
Summary & Key Takeaways
-
NVIDIAの最新決算は、売上高962億ドルと前年の2倍を超え、会社のガイダンスも上回る極めて強い内容だった。次四半期の売上見通しは1080億ドルのプラスマイナス2%で、市場予想より良好とみられる。粗利率も75%を維持し、ルービンの出荷遅延や歩留まりへの懸念が致命的な問題になっている兆候はない。それでも株価が下がった背景には、市場の期待がさらに先へ進んでいる可能性がある。
-
ハイパースケーラーだけでなく、それ以外のITベンダーやデータセンター向け売上も伸びている。各国が国家機密や戦略情報を国内で管理するソブリンAIへの投資は、今後さらに需要を押し上げる可能性がある。一方、NVIDIAの売上拡大は需要そのものより、TSMCの製造能力やHBMの供給能力が増強された分だけ製品を出荷できる構造にある。受注残は2兆ドルを超え、需要はなお供給を上回っている。
-
NVIDIAの部品調達契約額は前四半期の1190億ドルから2790億ドルへ増え、約3年先までメモリを確保する構造が示された。ルービンで採用されるHBMは入出力ピンが従来の1024本から2048本へ倍増し、チップ大型化や製造難易度、価格の上昇につながる。設備出荷の伸びは逼迫解消に十分とはいえず、メモリ高騰の負担は資金力のあるAI事業者よりも、PCやスマホのメーカーと購入者に強く及ぶ。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from PIVOT 公式チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator