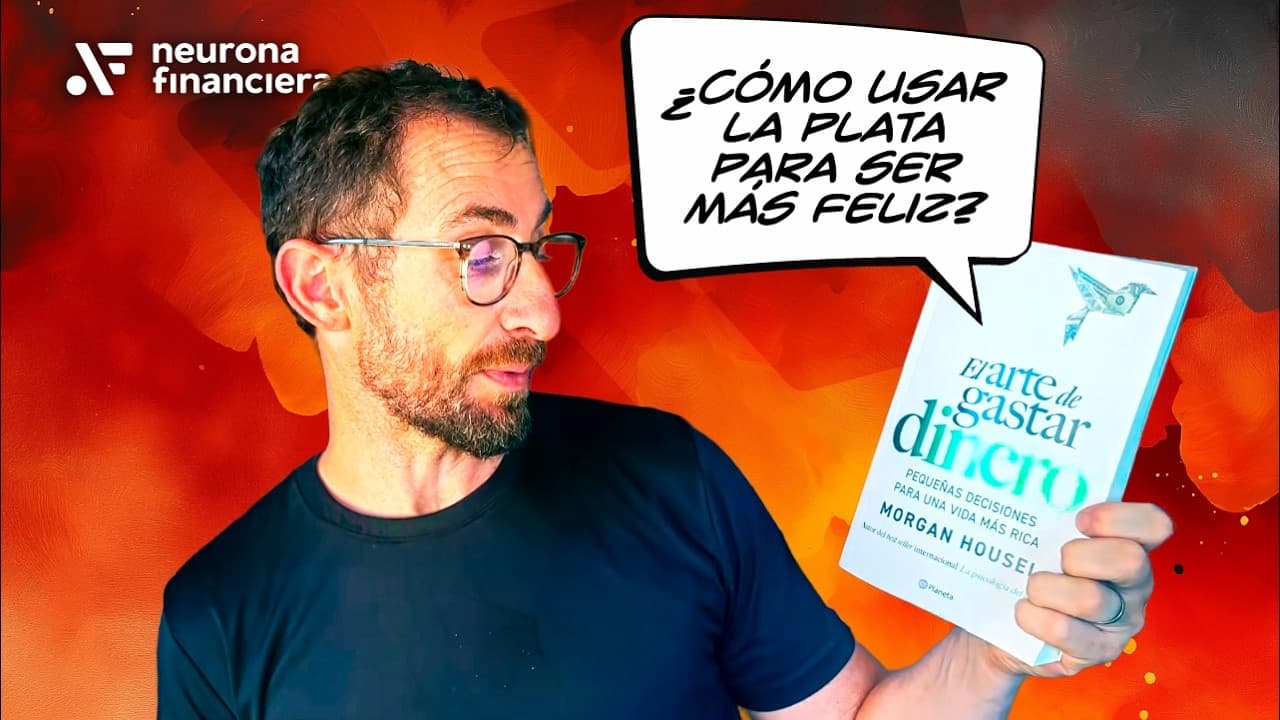
¿Cómo gastar dinero para aumentar tu bienestar?
TL;DR
Gastar según los valores propios, en vez de buscar estatus o seguir expectativas ajenas, permite usar el dinero como herramienta de bienestar. Ganar más no garantiza felicidad: sin un propósito claro, la búsqueda de ingresos puede convertirse en un ciclo interminable de trabajo, comparación y consumo que nunca produce satisfacción suficiente.
Transcript
Mucho se habla de cómo ganar dinero, mucho se habla de cómo invertir dinero, pero muy poco se habla de cómo gastamos dinero, por qué lo gastamos y cómo optimizar ese gasto para ser más felices. Hoy nos vamos a meter a analizar uno de los mejores libros que hay al respecto, al menos que yo he leído, el último libro del señor Morgan Housel, el que se... Read More
Key Insights
- Ganar más dinero no garantiza bienestar cuando se desconoce el propósito que debería cumplir.
- El dinero favorece la felicidad cuando funciona como herramienta y no como objetivo definitivo.
- Los gastos motivados por estatus pueden generar deudas sin aportar seguridad ni bienestar duradero.
- La comparación social puede reducir la satisfacción que antes producía una compra importante.
- Ahorrar durante toda la vida puede dificultar el gasto incluso cuando llega el momento de disfrutarlo.
- Las decisiones financieras reflejan la psicología personal, no solo cálculos y registros contables.
- Cada persona necesita identificar qué gastos responden verdaderamente a sus propios valores.
- Gastar dinero es un arte porque el bienestar asociado al consumo depende de cada observador.
- Libro relacionado: El arte de gastar dinero
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Rodrigo Álvarez - Neurona Financiera
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo se puede gastar dinero para ser más feliz?
Se puede gastar mejor empezando por definir para qué se quiere el dinero y qué aporta bienestar de manera personal. La idea central es evitar decisiones guiadas principalmente por el estatus, la comparación o las expectativas ajenas. Una compra puede ser útil y satisfactoria para una persona, pero una carga para otra. Por eso conviene evaluar si el gasto mejora realmente la vida, ofrece seguridad o responde a valores propios, en lugar de asumir que consumir más o comprar algo más costoso producirá felicidad automáticamente.
Q: ¿Por qué ganar más dinero no garantiza la felicidad?
Ganar más dinero no garantiza felicidad porque el bienestar no depende únicamente de acumular ingresos, sino del uso que se les da. Una persona puede alcanzar la cantidad que creía suficiente y descubrir que continúa insatisfecha. Si interpreta esa decepción como una señal de que necesita ganar todavía más, entra en un ciclo sin final. El dinero puede ampliar opciones y permitir consumo, pero solo contribuye al bienestar cuando sirve a un propósito concreto y no se convierte en el objetivo central de la vida.
Q: ¿Cuál es la diferencia entre usar el dinero como herramienta y como fin?
Usar el dinero como herramienta significa ponerlo al servicio de necesidades, prioridades y formas de vida que aportan bienestar. Convertirlo en un fin implica medir el éxito principalmente por cuánto se gana, se ahorra o se posee. En el primer caso, el dinero facilita decisiones valiosas. En el segundo, siempre puede parecer insuficiente, porque existe la posibilidad de ganar más o compararse con alguien que posee más. La diferencia está en tener un propósito previo que permita decidir cuándo el dinero ya está cumpliendo su función.
Q: ¿Cómo afecta la comparación social a las decisiones de gasto?
La comparación social puede transformar una compra satisfactoria en una fuente de frustración. El ejemplo planteado es el de una pareja feliz con la casa que consiguió después de ahorrar, hasta que sus amigos compran otra más grande. La vivienda no perdió utilidad, pero la referencia externa modificó su percepción. Cuando el bienestar depende de superar lo que otros poseen, cualquier satisfacción resulta inestable. Por eso, las decisiones de gasto deberían evaluarse según las necesidades y aspiraciones propias, no según el tamaño, precio o prestigio de las compras ajenas.
Q: ¿Por qué gastar por estatus puede perjudicar el bienestar?
Gastar por estatus puede perjudicar el bienestar porque prioriza la impresión causada en otras personas sobre la utilidad real de la compra. El episodio menciona a un joven que se endeuda para adquirir un auto con el objetivo de parecer atractivo o exitoso ante amigos y familiares, aunque carece de mayor seguridad o proyección. La compra crea una cuota mensual y una obligación duradera. Si el reconocimiento esperado no aparece o dura poco, permanecen la deuda y el esfuerzo necesario para sostener una imagen externa.
Q: ¿Por qué algunas personas ahorradoras tienen dificultades para disfrutar su dinero?
Una persona puede ahorrar durante toda su vida con la intención de disponer de dinero durante la jubilación, pero conservar después la misma resistencia a gastar. El hábito que permitió acumular recursos puede convertirse en parte de su identidad y dificultar que utilice el patrimonio para el propósito previsto. Este caso demuestra que una conducta financieramente prudente no produce bienestar por sí sola. También es necesario aprender cuándo y para qué gastar, de modo que el ahorro siga siendo una herramienta y no una restricción permanente.
Q: ¿Por qué se considera que gastar dinero es un arte y no una ciencia?
Gastar dinero se considera un arte porque no existe una fórmula única que produzca felicidad en todas las personas. Las preferencias, circunstancias, prioridades y relaciones psicológicas con el dinero son diferentes. Una misma decisión, como comprar una vivienda, ahorrar intensamente o reducir el trabajo, puede aportar bienestar a alguien y generar presión a otra persona. El libro propone comprender fundamentos y mirar hacia dentro, no seguir una receta universal. El resultado depende del observador y del significado personal que tenga cada uso del dinero.
Q: ¿Qué papel cumple la psicología en el uso del dinero?
La psicología determina qué se busca mediante el dinero, cómo se interpreta una compra y cuándo una cantidad parece suficiente. Las decisiones no se reducen a hojas de cálculo, registros de gastos o mecanismos financieros. También intervienen el deseo de aprobación, el miedo a gastar, la comparación y la necesidad de seguir creciendo. Por eso, alguien con mucho patrimonio puede ser infeliz, mientras otra persona con ingresos básicos puede sentirse satisfecha. Comprender estas motivaciones permite relacionar el consumo con el bienestar deseado.
Summary & Key Takeaways
-
El dinero no genera felicidad automáticamente. Su efecto depende de cómo se utiliza, del propósito que guía cada gasto y de si las decisiones responden a valores personales o a expectativas impuestas por otras personas.
-
Buscar más ingresos como solución a la insatisfacción puede crear una rueda interminable: se alcanza una meta económica, el bienestar esperado no aparece y entonces se establece un objetivo financiero todavía mayor.
-
Gastar bien es un arte porque no existe una fórmula universal. Comprar una casa, conducir un auto costoso, ahorrar o consumir puede aumentar o reducir el bienestar según la psicología y las prioridades de cada persona.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Rodrigo Álvarez - Neurona Financiera 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator