Como escolhas difíceis trazem liberdade financeira
TL;DR
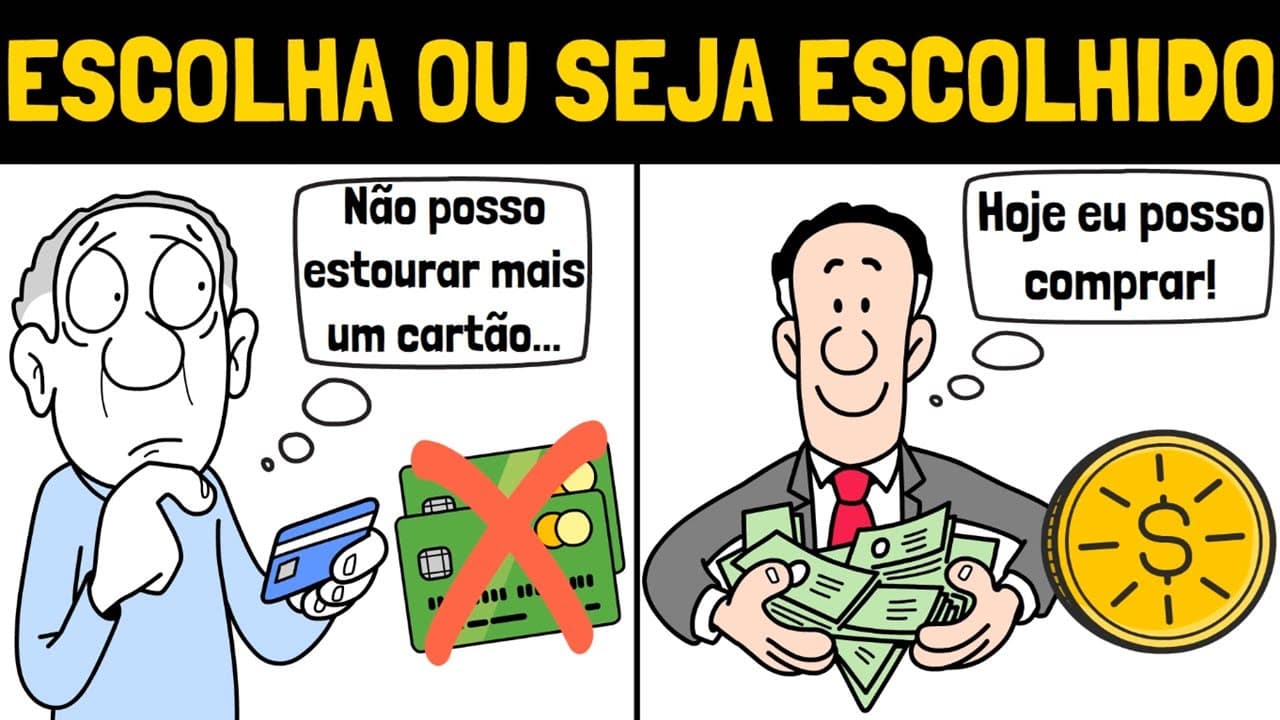
Gastar menos do que se ganha, separar uma parcela ao receber e formar uma reserva são os primeiros passos para controlar o dinheiro. Escolhas difíceis no presente, como reduzir gastos desnecessários, buscar renda maior e investir com constância, ampliam a segurança e permitem assumir despesas planejadas no futuro com menos medo, estresse e dependência do próximo salário.
Transcript
Certo dia li uma frase que dizia algo do tipo: "Tem escolhas fáceis no presente te levará a uma vida difícil no futuro". Enquanto ter escolhas difíceis no presente te levará a uma vida fácil no futuro? É claro que essa frase não é uma regra e tá mais para uma frase meramente motivacional quando vemos no sentido amplo, quando pensamos em determinada... Read More
Key Insights
- Gastar menos do que se ganha é o princípio básico para organizar as finanças e formar uma reserva.
- Separar uma parcela ao receber cria o hábito de poupar, mesmo quando o valor inicial é apenas R$ 50.
- Uma reserva financeira oferece segurança emocional e reduz o medo causado por imprevistos e dívidas.
- Reduzir despesas possui um limite, por isso aumentar a renda também pode ser necessário para poupar.
- Escolhas financeiras difíceis no presente ampliam a autonomia e a margem para gastos futuros planejados.
- Uma pessoa organizada pode viajar ou ir ao cinema sem comprometer contas, desde que planeje esses gastos.
- Uma reserva de R$ 9.000 cobre três meses de um padrão de vida mensal equivalente a R$ 3.000.
- O dinheiro acumulado deve ser comparado ao custo de vida para medir quantos meses de segurança ele oferece.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: Como começar a organizar a vida financeira do zero?
O primeiro passo é viver um degrau abaixo da renda, gastando menos do que se ganha. Ao receber qualquer dinheiro, deve-se separar imediatamente uma parcela para si, como se essa reserva fosse mais uma conta obrigatória. O valor inicial pode ser pequeno, inclusive R$ 50 por mês, porque o objetivo inicial é criar o hábito de poupar e administrar o dinheiro. Com constância, a reserva começa a crescer, reduzindo o ciclo de terminar todos os meses sem saldo e dependendo integralmente do próximo pagamento.
Q: Por que escolhas difíceis hoje podem facilitar a vida financeira futura?
Escolhas como controlar despesas, evitar gastos desnecessários, trabalhar mais, estudar e investir exigem esforço no presente, mas ajudam a construir reserva e segurança. Depois que a pessoa acumula dinheiro e desenvolve uma rotina de organização, passa a ter margem para assumir gastos planejados que antes poderiam desestruturar completamente o orçamento. O paradoxo está nisso: o conforto imediato de gastar tudo cobra um preço futuro, enquanto a disciplina atual pode proporcionar mais autonomia, tranquilidade e liberdade para fazer escolhas posteriormente.
Q: Por que separar pouco dinheiro por mês ainda faz diferença?
Separar uma quantia pequena pode não produzir uma mudança financeira visível de imediato, especialmente quando a renda é baixa e as contas estão apertadas. Ainda assim, a prática mensal cria o hábito de se pagar primeiro e impede que todo o dinheiro seja consumido automaticamente. Depois que esse comportamento se consolida, a pessoa tende a continuar poupando, acompanhar o crescimento da reserva e desenvolver maior interesse pela administração financeira. O começo é apresentado como a etapa mais complicada, justamente por reunir pouco dinheiro e muitas obrigações.
Q: Quais são as duas formas de fazer sobrar dinheiro?
Existem duas possibilidades básicas: gastar menos ou ganhar mais. Cortar despesas pode liberar recursos, mas essa estratégia possui um limite, pois ninguém consegue eliminar todos os custos necessários. Para quem recebe um salário mínimo e precisa se sustentar sozinho, poupar pode ser praticamente impossível. Nesse caso, torna-se necessário buscar aumento de renda por meio de trabalho extra, estudo, especialização ou aprendizado de uma área específica. A organização financeira depende, portanto, tanto do controle dos gastos quanto da capacidade de elevar os ganhos.
Q: Para que serve uma reserva de emergência além de pagar imprevistos?
A reserva não é apresentada apenas como uma conta matemática. Ela também oferece paz, tranquilidade e segurança emocional quando surgem problemas ou quando o mundo parece desabar. Quem gasta tudo o que recebe precisa continuar trabalhando no mês seguinte porque não possui sequer um mês de custo de vida guardado. Já quem acumula alguns meses de despesas consegue enfrentar a perda da principal fonte de renda ou outros imprevistos com uma margem maior, reduzindo o medo, o estresse e a pressão de viver somente para pagar contas.
Q: Como calcular quantos meses do custo de vida estão reservados?
A conta compara o valor acumulado com o padrão mensal de despesas. Se uma pessoa gasta R$ 3.000 por mês e possui R$ 9.000, ela tem três meses do custo de vida reservados. Com R$ 18.000, a cobertura sobe para seis meses. Já R$ 100.000, mantendo despesas mensais de R$ 3.000, equivalem a aproximadamente 33 meses. Esses exemplos são contas simples e não consideram os rendimentos dos investimentos nem os efeitos da inflação sobre o dinheiro e as despesas.
Q: Quando uma pessoa pode assumir gastos de lazer com mais segurança?
Gastos como viagens, cinema, restaurantes ou outras atividades podem ser assumidos com mais segurança quando estão planejados e cabem na realidade financeira da pessoa. Quem passou meses ou anos gastando menos do que ganha, formou uma reserva de emergência e investe no longo prazo possui uma margem que não existe para quem está endividado ou termina o mês sem dinheiro. Essa organização permite aproveitar determinados gastos sem o peso de usar o crédito e depois não saber como pagar a fatura no mês seguinte.
Q: Qual é o objetivo de poupar e investir no longo prazo?
O objetivo não é acumular dinheiro simplesmente por acumular, nem prometer enriquecimento apenas por gastar menos e buscar renda maior. A proposta é equilibrar a vida financeira, formar uma reserva para obter segurança e investir no longo prazo para alcançar maior liberdade quando chegar a idade de se aposentar. Conforme o montante cresce em relação ao padrão de vida, aumenta também a margem financeira. Essa evolução ajuda a romper o ciclo de viver apenas para pagar contas e traz mais paz e tranquilidade para a vida como um todo.
Summary & Key Takeaways
-
A educação financeira começa com um princípio simples, mas difícil de manter: viver abaixo da renda, separar uma parcela de cada recebimento e abandonar o ciclo de chegar ao fim do mês sem dinheiro.
-
Poupar valores pequenos ajuda a criar o hábito de administrar o dinheiro. Como os cortes de gastos possuem um limite, aumentar a renda por meio de estudo, especialização ou trabalho extra também pode ser necessário.
-
A reserva deve ser avaliada em meses do custo de vida. Com despesas de R$ 3.000, R$ 9.000 cobrem três meses, R$ 18.000 cobrem seis e R$ 100.000 equivalem a cerca de 33 meses, sem considerar inflação ou rendimentos.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Manual da Evolução 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator