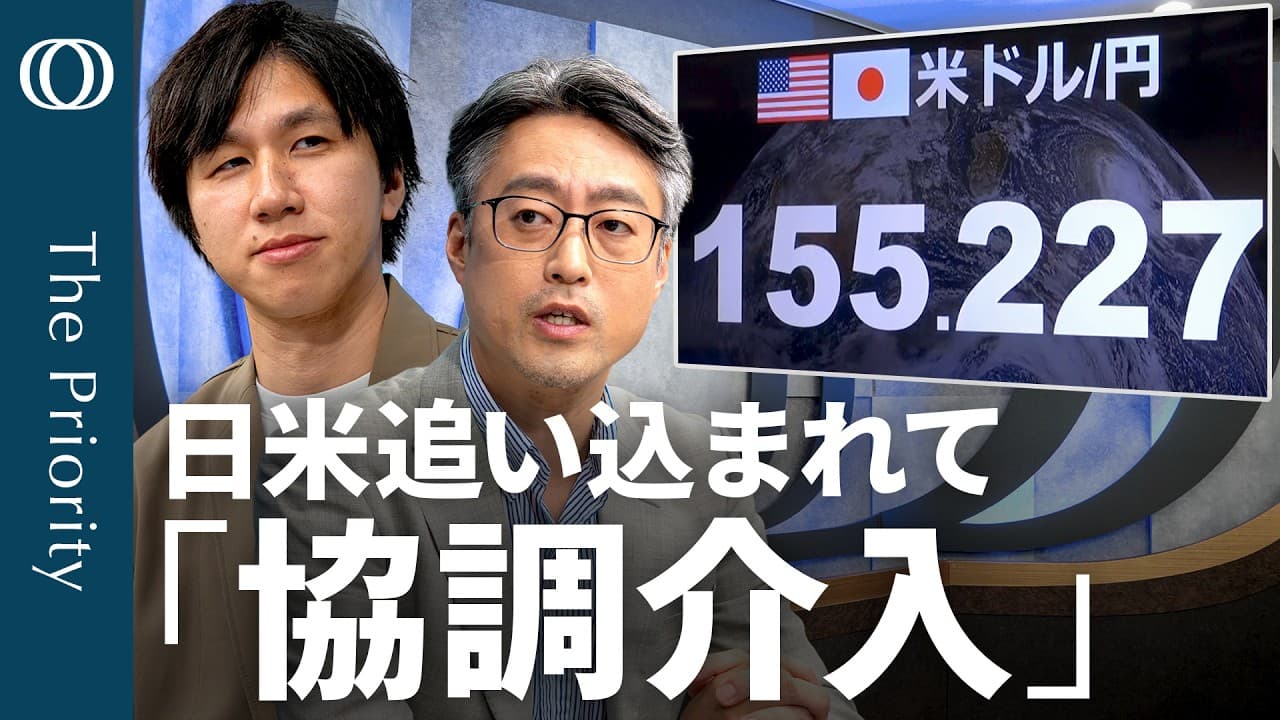
日米協調介入で円高はどこまで進むのか?
TL;DR
日米協調介入でドル円は最大約8円の円高方向へ動いたが、150円を下回る円高は企業収益や株価を圧迫するため、政策当局には相場を一定範囲で安定させる難しい調整が求められる。米国の参加には、長期金利の高止まりや日本発の市場混乱を抑え、日本の政策継続を支える狙いがあると考えられる。
Transcript
え、こんにちは。ザ プライオリティの時間です。解説は大和話チーフエコノミストの末ひ徹さんです。よろしくお願いいたします。 よろしくお願いします。[音楽] 早速参りましょう。本日のトークテーマですが、あ、日米が替相場に強調を介入いたしました。この徹底分析をしてまいりましょう。え、ドレン相場先週に比べて [音楽] 8 円高になっています。この、ま、わば完成円打高まで進むのか路さん見解を伺ってまいりましょう。 [音楽] そして坂復讐にあたります先週フォーミシ Cがありましてウォ主議長[音楽]の元2 回目ですけども議長イコールマナドなろと いうのがありまして[音楽] この辺りについても深掘りしてまいります 。え、今週の注目指標ですけれども両方 ともアメリカですがISM[音楽]製造業 それから非製造業... Read More
Key Insights
- 日米協調介入は、年初のレートチェックや日本単独の実弾介入より強力な手段であり、直近のドル円を最大約8円も円高方向へ動かした。
- 望ましい為替水準は、160円超の円安による物価負担と、150円割れの円高による企業収益悪化をともに避けられる中間的な範囲である。
- 円高は、輸出企業の為替差益を縮小させる一方、輸入物価とインフレを落ち着かせ、個人消費にはプラスとなり得るという両面性を持つ。
- 株式市場のリスクは、円高だけでなくAI半導体株の調整にもあり、両者が重なると日経平均の下落幅が拡大する可能性がある。
- 米国の長期金利は4.69%まで上昇しているが、インフレ予想や物価指標だけでは説明しにくく、債券需給の悪化が有力な要因とみられる。
- 米国の協調介入参加は、日本の市場混乱が米国の金利や株式市場へ波及する事態を事前に防ぐための安定化策という側面を持つ。
- 米国の支援には、高市政権を安定させ、積極財政や防衛費拡大を継続してもらうために恩を売る政治的なディールの可能性がある。
- 日銀の追加利上げは市場で織り込みが進んでいるが、円高や株安を加速させる局面では、利上げより市場安定が優先される可能性がある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日米協調介入で円高はどこまで進む可能性がありますか?
動画では、150円程度が企業の想定為替レートとして意識されているため、150円割れまで円高が進むと輸出企業の収益や株価に別の問題が生じると指摘されています。160円超の円安も望ましくないことから、政策当局はその中間で相場を安定させたいと考えられます。
Q: 日米協調介入はドル円相場にどのような効果を与えましたか?
164円を目前にしていたドル円は、協調介入を受けて最大約8円も円高方向へ動きました。年初のレートチェック、日本側の単独介入、今回の日米協調介入を比較すると、日米が共同で実弾を投入した今回の値幅が大きく、強い円安阻止姿勢が示されています。
Q: なぜ円高が進み過ぎると高市政権は困るのですか?
円高が150円を下回る水準まで進むと、輸出企業が想定する為替レートを超えて円高となり、企業収益や賃金、株価に悪影響が及ぶ可能性があります。株価は政権支持率にも関係するため、円安を止めたい一方で、株安を招くほどの円高も避けたいという難しい状況です。
Q: 円高は日本株のどの業種に影響しますか?
円高は、円安による為替差益を得ていた輸出企業にとって収益の押し下げ要因となります。また、協調介入を受けて日銀の利上げ観測が高まれば、金利上昇に弱い建設や不動産にも逆風です。一方、輸入物価とインフレが落ち着けば、個人消費にはプラスとなる可能性があります。
Q: なぜ米国は日本との協調介入に参加したのですか?
米国側には、4.69%まで上昇した長期金利を落ち着かせたい事情と、日本でトラスショックのような市場混乱が起きて米国へ波及する事態を避けたい事情があると分析されています。さらに、高市政権を支えて積極財政や防衛費拡大を継続させる狙いも考えられます。
Q: 米国の長期金利が高止まりしている理由は何ですか?
動画では、インフレ予想やCPI、PPIがそれほど上昇していないため、インフレ懸念だけでは長期金利の上昇を説明しにくいとされています。有力な要因として、ハイパースケーラーによる債券発行の多さなど、債券市場全体の需給悪化が挙げられています。
Q: 協調介入は日銀の追加利上げにつながりますか?
市場では年内約1回だった追加利上げの織り込みが1.3回を超え、短中期金利も上昇しました。米国が協調介入に参加した以上、日銀にも対応を求めるとの見方があります。ただし、利上げで円高や株安が加速する場合、米国は追加利上げより市場の安定を重視する可能性があります。
Q: トランプ大統領の「友情の証」の裏にディールはありますか?
動画では、米国にも金利上昇を抑える利益があるものの、それだけでトランプ大統領が協調介入を支持したとは考えにくいと分析されています。日本からの投資や防衛費拡大など、より分かりやすい見返りを伴う話し合いが裏で行われた可能性があるものの、具体的な内容は確認されていません。
Summary & Key Takeaways
-
日米の協調介入を受け、164円目前まで進んでいたドル円相場は最大約8円の円高方向へ動いた。年初にはレートチェック、ゴールデンウィーク前後には日本側の単独介入、今回は日米の実弾を伴う協調介入と、段階的に強い手段が使われている。東京時間にも円高が進んだことで、円安を抑える強い意思が市場へ示された。
-
円高は輸入物価や個人消費にはプラスとなり得る一方、想定為替レートを150円程度に置く輸出企業には収益面で逆風となる。さらに日銀の利上げ観測が高まれば、金利上昇に弱い建設や不動産にも負担が及ぶ。円高とAI半導体株の調整が重なると日経平均の下落を招き、政権支持にも影響するため、円高の進み過ぎは高市政権にも望ましくない。
-
米国が協調介入へ参加した背景には、長期金利の高止まりと、日本でトラスショックのような市場混乱が起きることへの警戒があると分析された。日本市場の混乱が米国へ波及する事態を避けつつ、高市政権に積極財政や防衛費拡大を続けてもらう狙いも考えられる。日銀には利上げ圧力がかかるが、株安を強めて市場を不安定化させる利上げまで米国が望むとは限らない。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator