비만치료제 고지 의무 위반이 보험 가입에 어떤 영향을 미치는가?
TL;DR
고지 의무를 위반하면 보험사가 계약을 해지하거나 보험금 지급에 제한을 둘 수 있습니다. 또한 처방 이력이 현재 건강 상태와 동반 질환 여부를 종합적으로 판단하는 데 영향을 주며, 일부 경우 유병자 보험으로의 인수나 특정 담보 제외가 가능해집니다. 위반 여부와 인과관계에 따라 보상 여부가 달라질 수 있습니다.
Transcript
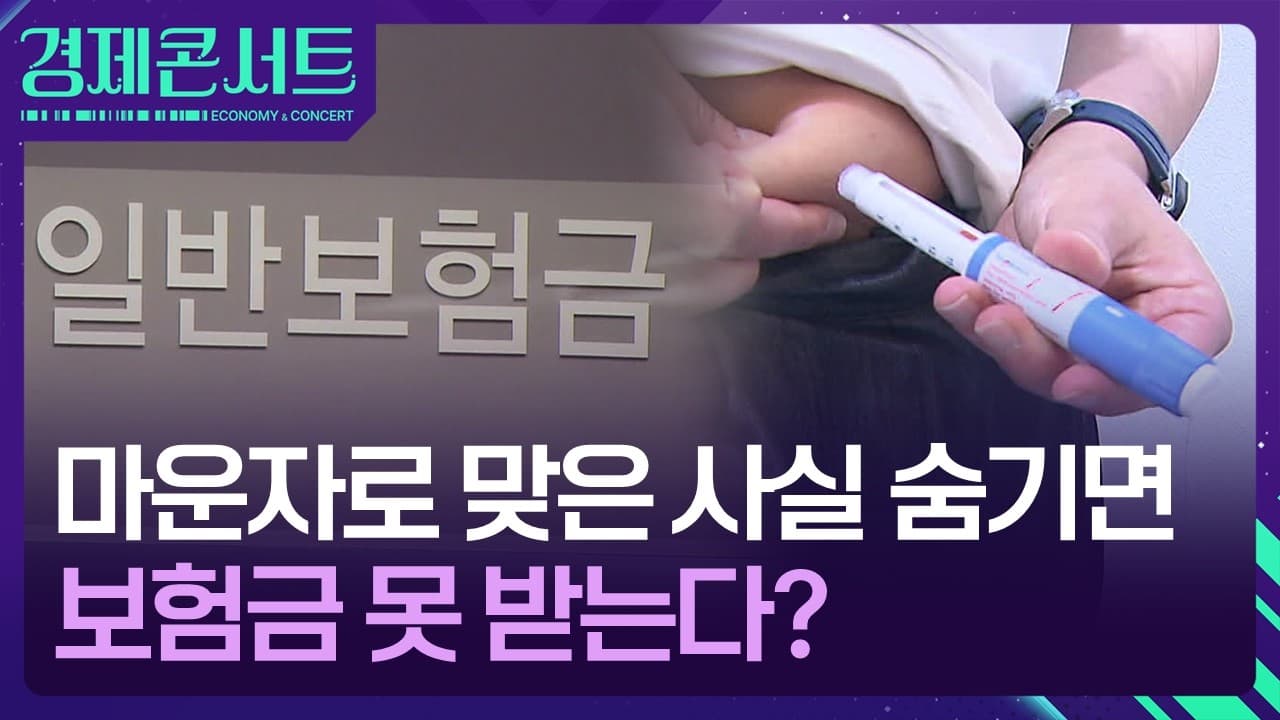
최근 위고비와 마운자로 등 비만치료제를 처방받고 투약하는 분들 많으시죠. 그런데 보험 가입할 때 이런 치료제를 투약한 사실을 알리지 않으면 문제가 생길 수 있다는데요. 이윤석 전주대 금융보험학과 교수님과 자세히 알아보겠습니다. 비만치료제 처방 이력이 보험 가입 과정에서 불이익으로 이어지는 사례, 어떤 건가요? 일반적으로 마운자로나 위고비를 비만치료제 정도로 가볍게 생각하는 경향이 많은데요. 사실 이 약품은 의사의 처방이 필요한 전문의약품입니다. 보험에 가입할 땐 건강보험 급여, 비급여 치료 여부와 무관하게 보험 가입 시, '고지의무'라고 해서 과거 5년 내 30일 이상 투약 사실 또는 계속하여 7일 이상 치료사실이 있으... Read More
Key Insights
- 비만 치료제 고지 의무는 과거 5년 내 30일 이상 투약 여부를 포함해 보험 청약서의 고지 항목에 해당한다.
- 의사 처방이 필요한 전문의약품이므로 처방 이력이 있으면 고지 의무를 이행하는 것이 일반적으로 유리하다.
- 보험 가입 시 고지 의무 위반은 계약 해지의 사유가 될 수 있지만 해지로 인한 환급금 소멸은 약관에 따라 다르다.
- 일반 보험은 고지 위반 시 인과관계 판단으로 보험금 지급 거절이 가능하고 병력에 따라 부담보가 적용될 수 있다.
- 유병자 보험은 처방 이력과 현재 건강 상태를 종합적으로 고려하여 인수 여부와 보장 범위를 결정한다.
- 고지 의무를 위반했다면 보험금 지급이 전부 거절되거나 부분 보상이 어려울 수 있으며, 부작용 관련 청구는 인과관계에 따라 다르게 처리된다.
- 보험금 청구 시 건강보험 자료 외에 신용카드 결제 내역 등으로 투약 사실이 확인될 수 있다.
- 3년 제척기간 및 무사고 2년 규정은 고지 위반으로 인한 계약 해지의 예외를 다루나 모든 경우에 적용되는 것은 아니다.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 비만치료제 고지 의무 위반은 보험 가입에 어떤 직접적 결과를 낳나요?
고지 의무를 위반하면 보험사가 계약을 해지할 수 있습니다. 다만 해지로 인한 해약환급금의 지급 여부는 약관에 따라 달라지며, 전액 몰수되지는 않는 경우가 많습니다. 또한 미용 목적의 처방이라고 해도 보험사 조사를 통해 인과관계가 인정되면 보상에서 제외될 수 있습니다.
Q: 처방 이력이 있다고 해서 반드시 불리한가요?
반드시 불리한 것은 아닙니다. 현재 건강 지표가 양호하다면 특정 질환 보장을 제외하는 담보로 가입이 가능하거나, 유병자 보험으로의 인수도 가능합니다. 다만 고지 의무를 성실히 이행하는 것이 유리합니다.
Q: 고지 의무를 위반한 경우 보험금 지급은 어떻게 되나요?
보험금 지급은 인과관계 판단에 따라 달라집니다. 비만치료제와 특정 부작용 간의 연관성이 인정되면 보험금 지급이 거절될 수 있고, 연관성이 인정되지 않으면 보상이 가능할 수 있습니다.
Q: 사후에 보험사가 투약 이력을 확인하는 방법은 무엇인가요?
보험금 청구 과정에서 약관상 필요 서류가 제출되며, 건강보험 데이터, 신용카드 결제 내역 등으로 비만치료제의 투약 여부를 확인할 수 있습니다. 이로써 고지 의무 여부를 판단하는 데 사용될 수 있습니다.
Q: 유병자 보험과 일반 보험의 차이는 무엇인가요?
일반 보험은 건강 상태와 과거 치료 이력에 따라 인수 조건이 달라지고, 담보 선택에 제한이 있을 수 있습니다. 유병자 보험은 건강 상태와 질환 이력에 맞춰 인수 기준이 다르게 적용되며, 보장 범위나 담보 제외 조건이 다릅니다.
Q: 고지 의무의 제척기간은 어떻게 적용되나요?
상법상 계약 체결일로부터 3년 또는 무사고 2년이 지나면 고지 위반으로 계약 해지의 제척 기간이 일부 제한될 수 있습니다. 하지만 예외 상황과 상품에 따라 달라질 수 있습니다.
Q: 비만치료제의 부작용과 보험금 지급은 어떤 관계가 있나요?
부작용으로 인한 질환이 생겼을 때 보험금 지급 여부는 고지 의무 위반 여부와 인과관계에 좌우됩니다. 연관성이 인정되면 보상 거절될 수 있으며, 연관성이 없으면 보상이 가능할 수 있습니다.
Q: 가입 전 기록 확인 방법은 무엇이 좋은가요?
건강 기록 앱이나 국민건강보험공단의 서비스, 건강보험심사평가원 홈페이지를 통해 지난 몇 년간의 진료와 처방 이력을 조회할 수 있습니다. 이를 통해 자신이 언제 어떤 약물을 투약했는지 확인해 두면 고지 의무를 정확히 이행하는 데 도움이 됩니다.
Summary & Key Takeaways
-
고지 의무 위반은 보험 계약 해지 가능성을 높이며 해약 환급금 여부는 약관에 따라 달라질 수 있다. 건강보험 자료나 신용카드 결제 등 간접적 조사로도 고지 여부를 확인할 수 있다.
-
보험사는 처방 목적과 사용 기간, 현재 건강 상태와 동반 질환을 종합 평가한다. 고지 의무를 지키면 일반 가입도 가능하고, 특정 조건의 부담보나 할증으로 인수가 이뤄질 수 있다.
-
비만치료제 처방 이력이 있더라도 모두 불리한 것은 아니다. 현재 건강 지표가 양호하면 특정 보장을 제외하는 담보만으로 가입이 가능하거나 유병자 보험으로의 인수가 이뤄질 수 있다.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from KBS News 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator