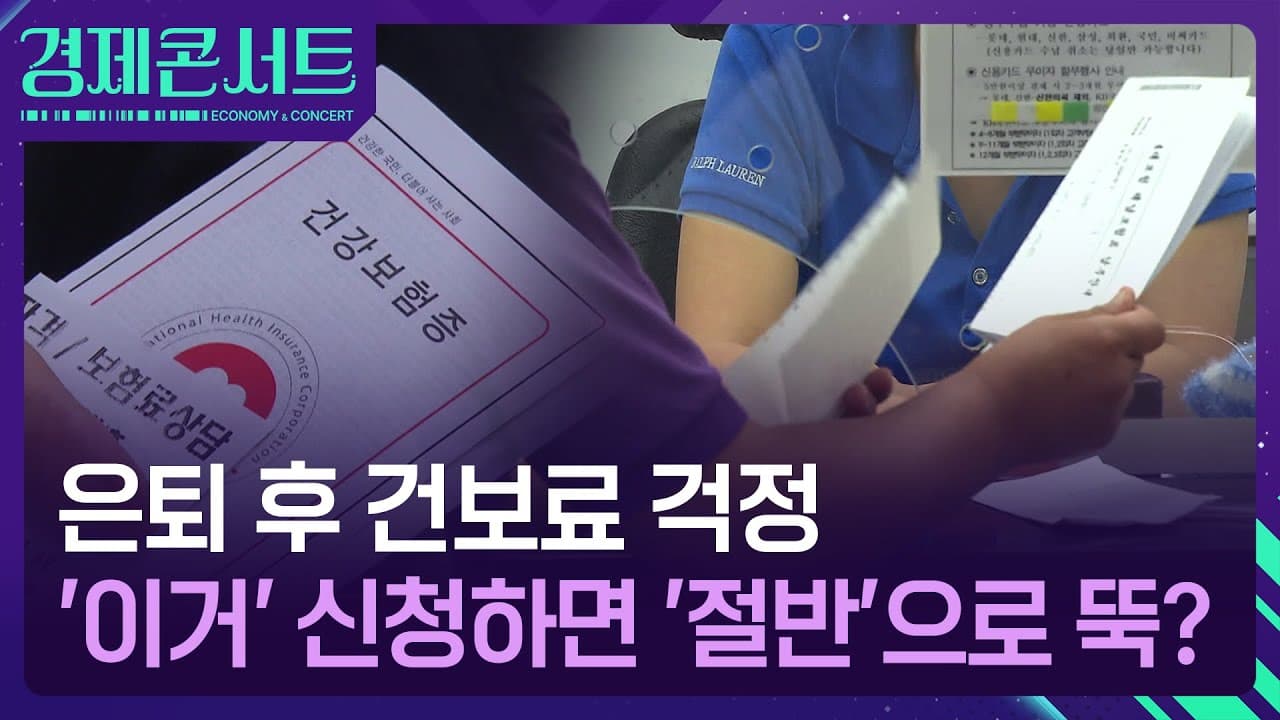
은퇴 후 건강보험료 부담 줄이려면 무엇을 확인하고 어떤 선택을 해야 하나요?
TL;DR
은퇴 후 건강보험료는 지역가입자 부담으로 크게 느껴질 수 있습니다. 피부양자 자격 요건과 계속가입 제도, 재산과 소득의 영향, 연금 소득의 처리 등을 확인해 비교 판단해야 합니다. 실제 사례로 재산과 소득 구간에 따라 납부 금액이 달라지며, 합리적 선택으로 보험료를 줄일 수 있는 방법을 제시합니다.
Transcript
건강을 관리나 하려해도 돈이 들고 편안한 집이나 만하긴 꿈도 먹고 퇴직을 앞둔 분들의 공통된 걱정거리 단연 건강 보험료입니다 당장 소득이 끊기는데 아 내 건보이 얼마나 오르는 건지 그러면 어떻게 줄일 수 있는 건지 궁금하시죠 자 은퇴후 나라들 건강보험료 그 대처법 한재문 세무사와 알아보겠습니다네 세무사님 어서 오세요네 은퇴하신 분들 한 세 명 이상 모이면이 얘기 꼭 나오더라고요 건강보험료 맞죠 아 그렇죠 저 최근에도 이제 건강보험료 관련해서 은퇴하신 분들이 좀 상담을 많이 요청을 주셨었는데 제가 보니까 한 은퇴 전보다 재산이 많으신 분들 특히나 한 두 배에서 세 배 정도 건강 보험료가 많이 부과되는 분들이 계시더라고요네... Read More
Key Insights
- 재산 포함 기준과 소득 기준이 건강보험료에 직접 반영된다. 주택, 건물, 토지, 선박 및 항공기, 전월세 보증금도 재산으로 간주되어 부과 대상이 된다.
- 피부양자 자격은 연 소득 2,000만 원 미만과 재산 과세표준 9억 원 이하 조건 등으로 결정되며, 이 자격이 있으면 건강보험료를 대폭 줄일 수 있다.
- 지역가입자로 전환되면 납부 비율이 높아질 수 있어 직장 가입자와 비교해 부담이 달라진다. 따라서 은퇴 직전의 소득과 재산 구성을 면밀히 비교해야 한다.
- 연금 소득은 소득으로 반영되며 그중 일부는 건보료 산정에 영향을 준다. 다만 사정 연금은 건보료 대상에서 제외될 수 있다.
- 36개월 동안 계속 가입 제도는 은퇴 직후 직장 가입자 보험료를 유지하는 옵션이지만 항상 이득은 아니다. 계산을 통해 판단해야 한다.
- 피부양자 자격과 재산 요건이 충족되지 않을 때는 지역가입자로 남아야 하는 상황이 발생하며, 이때 부과액을 줄이려면 재산 구성을 조정하는 것이 도움이 된다.
- 재취업이나 창업은 보험료 절감에 기여할 수 있으나 가짜 취업은 가산금 등 금전적 불이익이 발생할 수 있어 주의가 필요하다.
- IRP 등 퇴직연금 계좌 활용은 보험료 부담을 낮추는 수단이 될 수 있으나 구체적 효과는 개인 상황에 따라 달라진다.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 건강보험료가 지역가입자로 바뀌면 왜 부담이 커지나요?
직장 다닐 때는 회사가 일부를 부담하고 급여에서 공제된 금액이 체감되기 쉽지만 은퇴 후 지역가입자가 되면 본인이 모든 보험료를 직접 내게 됩니다. 이때 재산과 소득이 모두 반영되므로 부담이 더 크게 느껴질 수 있습니다.
Q: 피부양자 자격이 어떤 경우에 유리하나요?
피부양자 자격은 연 소득이 2,000만 원 미만이고 재산이 과세표준 기준 9억 원 이하인 경우에 충족될 수 있습니다. 이 경우 건강보험료를 크게 낮출 수 있어 은퇴 이후 비용 관리에 도움이 됩니다.
Q: 연금 소득은 보험료 산정에 어떻게 반영되나요?
연금 소득은 소득 기준에 포함되며, 그 중에서도 연금의 50%가 소득으로 반영되어 보험료 계산에 영향을 줍니다. 따라서 연금 구조를 파악하고 계획하는 것이 중요합니다.
Q: 36개월 계속 가입 제도는 어떤 상황에서 유리한가요?
은퇴 직전에 소득이 높은 경우, 지역가입자 보험료가 더 높게 나올 수 있어 계속 가입 제도가 이득인지 비교해봐야 합니다. 상황에 따라 손해가 없도록 신중한 계산이 필요합니다.
Q: 재취업이나 창업으로 보험료를 줄이는 것이 항상 가능한가요?
재취업이나 창업은 보험료 절감에 도움이 될 수 있지만, 과도하게 가짜 취업을 시도하면 가산금이 부과될 수 있어 주의가 필요합니다. 합법적이고 합리적인 방식으로 계획해야 합니다.
Q: 재산 구성의 어떤 항목이 보험료에 가장 큰 영향을 주나요?
주택, 건물, 토지 뿐 아니라 선박과 항공기, 전월세 보증금 등도 재산으로 포함되어 보험료 산정에 영향을 미칩니다. 따라서 현재 보유 재산의 가치를 정확히 파악하는 것이 중요합니다.
Q: 연금 외의 금융상품 활용은 보험료에 어떤 영향을 줍니다?
IRP나 퇴직연금 계좌 같은 금융상품 활용은 소득 구성을 바꿔 보험료 부담을 조정하는 데 도움을 줄 수 있습니다. 다만 각 제도의 규정과 본인의 재무 상황을 면밀히 검토해야 합니다.
Q: 보험료를 줄이려면 어떤 계산을 먼저 해야 하나요?
먼저 보유 재산의 총액과 연금 소득을 포함한 전체 소득 구조를 분석하고, 피부양자 자격 여부를 확인한 뒤, 계속 가입 여부를 시나리오별로 비교하는 것이 핵심입니다. 이 과정에서 전문가 조언을 구하는 것도 도움이 됩니다.
Summary & Key Takeaways
-
은퇴 후 건강보험료는 직장 가입자에서 지역 가입자로 전환되며 본인 부담이 커질 수 있습니다. 재산과 소득이 보험료에 직접 반영되므로 현재 보유 자산과 연 소득 구성을 파악하는 것이 중요합니다. 피부양자 자격 요건을 충족하면 부담을 크게 줄일 수 있습니다.
-
보험료는 재산·소득에 따라 차등 부과되며 주택, 건물, 토지, 선박과 항공기, 전월세 보증금 등이 재산에 포함됩니다. 연금 소득은 소득으로 반영되며 국민연금의 경우 일부가 기준에 포함됩니다.
-
계속 가입 제도와 재취업이나 창업 시의 주의점 등을 검토해 의료보험료를 낮출 수 있습니다. 36개월 동안 직장 가입자 보험료를 유지하는 방법도 있지만 상황에 따라 손해를 볼 수 있어 신중한 계산이 필요합니다.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from KBS News 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator