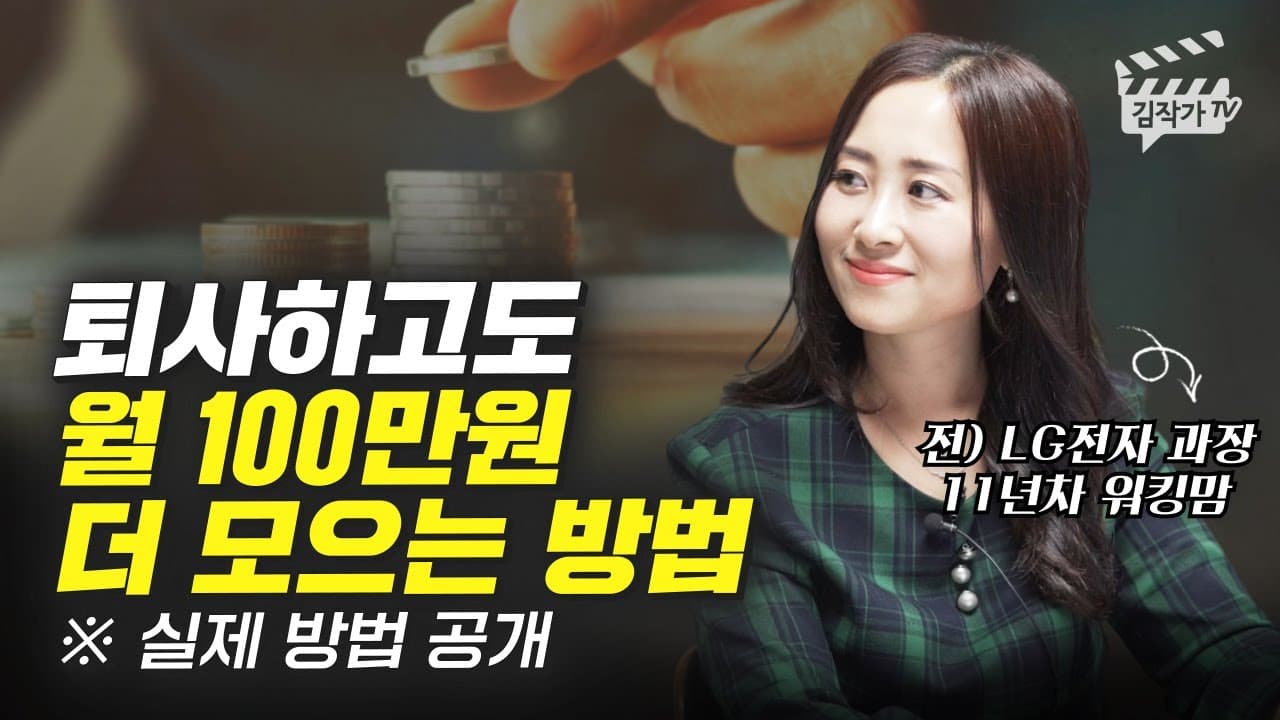
퇴사 후 월 100만원 더 모으는 방법은 무엇인가?
TL;DR
자신의 자산과 지출을 먼저 파악하고 시스템으로 관리해야 한다. 자산과 부채를 구분하고 매달 결산으로 지출을 분석해 예산을 짜며, 통장 쪼개기와 가계부를 통해 연간 지출까지 관리하면 월 등약하는 저축이 가능하다고 설명한다. 발표자는 퇴사 후 실질적인 수입 관리와 저축 증가를 목표로 구체적인 단계와 도구를 제시한다.
Transcript
그렇게 뭐 투자하고 하는거 당연히 해야 되지만 첫 단계는 자기 자산을 파악하고 지출을 통제하고 이런 동 관리법을 지분으로 해야 된다는 거죠 사실 요즘에 이제 분위기나 사회가 부자가 안 되면 뭔가 큰 일 날 거 같은 분이 그럴까요 걸을 오락 않은 분위기가 좀 있거든요 예 디코이 주식 아동 산으로 이제 부자가 됐다는 이야기가 많지만 사실은 저는 그건 굉장한 소수 라고 생각을 해야죠 그래서 좀 현실적인 조언 뭔가 우리가 돈을 버는 것만큼 더 중요한 것은 사실 재테크 에서 가장 확실한 것은 돈을 아끼는 거잖아요 제 그 이야기를 하긴 예고 많이 오셨는데 올해는 이제 o 키 맘으로 하셨던 거죠 그렇죠 일단 오픽 마음이요 좀 어느정... Read More
Key Insights
- 자산 분석은 부채를 제외한 순자산을 산출하고 현금성 자산과 장기자산의 구분을 통해 관리의 기초를 다진다.
- 지출 분석은 은행과 카드사의 데이터를 활용해 항목별로 파악하고 불필요한 지출의 비중을 축소한다.
- 예산 수립은 한 달 단위가 아니라 주간 단위로 점검하고 달성 여부를 즉시 반영한다.
- 통장 쪼개기는 가계부의 변동비를 관리하고 목표별로 자금을 분리하는 효과가 있다.
- 연간 지출 통장을 만들어 예측 가능한 비용 흐름을 확보한다.
- 가계부 작성은 습관이 아니라 시스템으로 접근해야 효과가 크다.
- 주변의 지인이나 가족과 함께 가계부를 공유하면 동기 부여가 강화된다.
- 퇴사 후에도 월 100만원 이상 저축하는 구체적 사례를 통해 가능성을 보여준다.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 어떻게 퇴사 후에도 월 100만원 이상 저축이 가능하다고 보나요?
발표자는 먼저 자산을 정확히 파악하고 부채를 제외한 순자산을 산출한 뒤 현금성 자산과 장기자산을 구분한다고 말합니다. 그 다음 매달 결산으로 지출을 분석하고 예산을 수립하며 통장 쪼개기와 가계부를 통해 지출을 관리하면 저축이 증가할 수 있다고 설명합니다.
Q: 자산 분석에서 어떤 정보를 우선 확인하나요?
자산 분석은 부동산, 현금, 연금 등 자산 항목을 모두 모아 순자산을 계산하는 데 초점을 맞춥니다. 또한 신용대출 등의 부채를 제외하고 현재 보유 자산의 구성과 흐름을 파악하는 것이 첫 단계로 제시됩니다.
Q: 지출 분석을 실제로 어떻게 시작하나요?
은행과 카드사의 지출 데이터를 내려받아 항목별로 분류합니다. 분류를 완료하면 월별 지출 현황이 자동으로 표시되고, 어디에 돈이 많이 쓰이는지 파악한 뒤 예산을 조정합니다.
Q: 예산은 어떻게 설정하고 어떤 주기로 점검하나요?
예산은 한 달 단위로 설정하되 주간 단위로도 점검합니다. 매주 지출을 검토하고 달성 여부를 확인하며 필요하면 조정합니다. 이렇게 하면 예산 초과를 막을 수 있습니다.
Q: 통장 쪼개기의 구체적인 효과는 무엇인가요?
통장 쪼개기는 고정 지출, 변동 지출, 저축, 투자, 연간 지출 등 목적별로 자금을 분리해 소비를 제어하게 합니다. 예산이 정해진 대로 사용되도록 체크카드를 활용하면 지출 통제 효과가 커집니다.
Q: 연간 지출 통장을 만든 이유는 무엇인가요?
연간 지출 통장은 한 해 동안 발생하는 큰 지출을 미리 예측하고 계정별로 관리하게 해 총 예산에서 초과 지출을 줄이는 데 도움을 줍니다. 이렇게 하면 월간 계획이 훼손될 가능성을 낮출 수 있습니다.
Q: 가계부를 쓸 때 중요한 습관은 무엇인가요?
필수적으로 지출을 기록하고 예산과의 차이를 주기적으로 확인합니다. 가장 중요한 점은 즉시 작성하거나 당일에 기록하는 습관으로, 지출 패턴이 바뀌면 즉시 수정하는 것입니다.
Q: 가계부를 공유하면 어떤 이점이 있나요?
가계부를 가족이나 친구와 공유하면 서로의 지출을 확인하고 칭찬하며 동기 부여가 높아집니다. 공동으로 관리하면 지속성이 강화되고 지출 패턴의 개선이 빨리 이뤄질 수 있습니다.
Q: 퇴사 후에도 어떤 도구를 활용하면 좋나요?
설명된 방식은 엑셀이나 스프레드시트 같은 도구를 사용해 자산과 지출을 체계적으로 관리하도록 돕습니다. 앱이나 온라인 도구를 활용해 주기적으로 업데이트하는 것이 권장됩니다.
Summary & Key Takeaways
-
자산과 부채를 구분하고 현금성 자산과 장기자산을 나눠 순자산을 파악한다. 매달 인생 설계를 점검하고 자산 현황을 표로 정리하면 현재 가용 자산이 어디에 있는지 명확해진다.
-
지출 분석은 은행과 카드사 데이터를 내려받아 항목별로 분류하고, 주간 단위 예산으로 관리한다. 지출 패턴을 파악한 뒤 예산을 조금씩 조정하고 통장을 역할별로 구분한다.
-
가계부 관리의 핵심은 지출 줄이기와 예측 불가능한 지출에 대비하는 시스템이다. 통장 쪼개기, 연간 지출 통장, 저축 목표를 설정해 지속적으로 점검한다.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 김작가 TV 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator