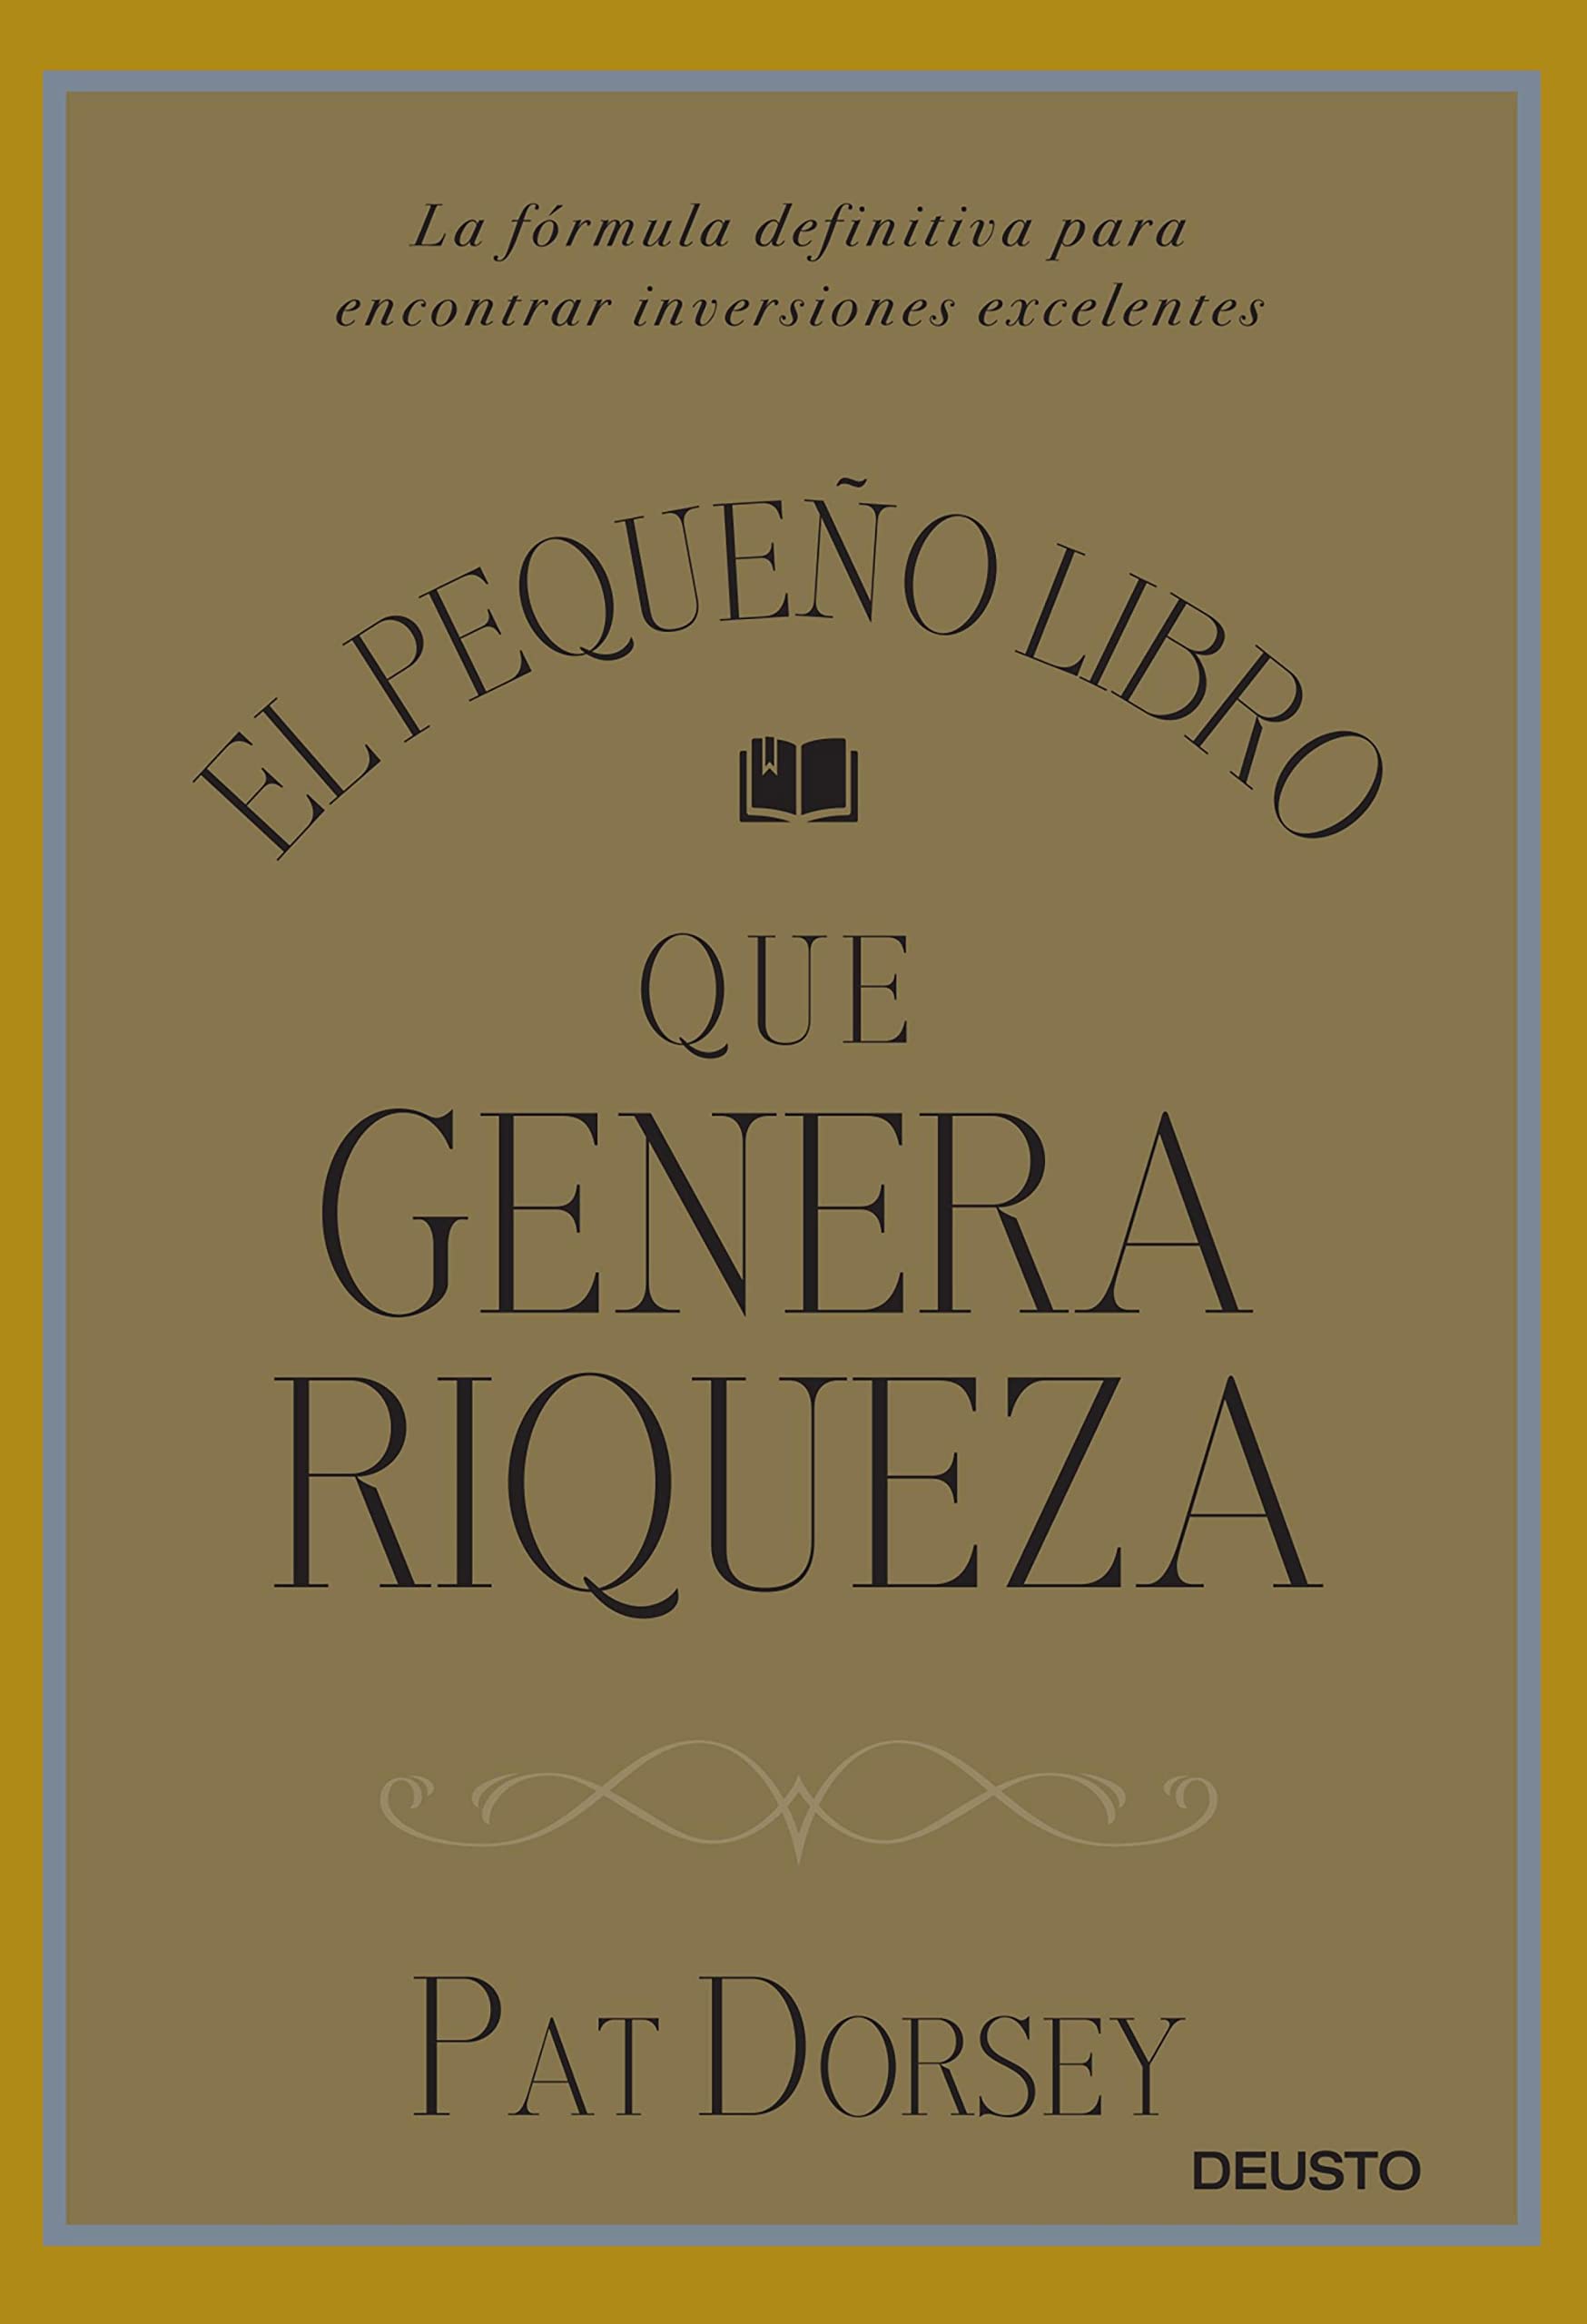
El pequeño libro que genera riqueza: La fórmula definitiva para encontrar inversiones excelentes
About This Book
El pequeño libro que genera riqueza de Pat Dorsey enseña una estrategia de inversión centrada en identificar empresas con fosos económicos (moats): ventajas competitivas estructurales y duraderas que protegen los beneficios de una empresa frente a la competencia. La tesis central es comprar negocios fantásticos a precios razonables y dejar que capitalicen capital durante años.
Dorsey distingue los fosos reales de los falsos. Los falsos fosos incluyen grandes productos, alta cuota de mercado, buena ejecución y equipos directivos talentosos: "apuesta por el caballo, no por el jinete". Los fosos verdaderos provienen de cuatro fuentes:
- Activos intangibles: marcas que otorgan poder de fijación de precios, patentes diversificadas y licencias regulatorias.
- Costes de sustitución: cuando cambiarse a un competidor es caro o complicado para el cliente.
- Efecto red: el valor del producto crece con cada usuario, común en negocios de información.
- Ventajas en costes: procesos más baratos, mejores localizaciones, activos únicos y, sobre todo, escala.
Una marca conocida solo es foso si aumenta el deseo de pagar; muchas marcas famosas no son rentables. El libro insiste en medir el retorno sobre el capital (ROA, ROE y, el mejor, ROIC) como evidencia de un foso, usando umbrales como 15% de ROIC.
La segunda mitad aborda la valoración: múltiplos (P/V, P/VC, P/E) y rentabilidades comparables con bonos, recordando siempre los cuatro motores del valor: riesgo, crecimiento, retorno sobre el capital y ventaja competitiva. Finalmente, ofrece reglas para vender (¿cometí un error?, ¿se deterioró la empresa?, ¿hay mejor destino?, ¿posición demasiado grande?) y consejos psicológicos como evitar el anclaje al precio de compra. Un manual práctico y conciso para inversores fundamentales.
Key Takeaways
- 1.Los fosos económicos —no los grandes productos ni los directivos talentosos— son lo que protege los beneficios a largo plazo.
- 2.Existen cuatro fuentes de ventaja competitiva: activos intangibles, costes de sustitución, efecto red y ventajas en costes, siendo la escala el rey de estas últimas.
- 3.Una marca solo es foso si otorga poder de fijación de precios o cautividad del consumidor; la mera popularidad no basta.
- 4.Los retornos sobre el capital elevados (ROA, ROE, ROIC) son la mejor evidencia de que una empresa tiene un foso.
- 5.El efecto red crece de forma no lineal y crea cuasi-monopolios, pero se desvanece si una red cerrada se abre a la competencia.
- 6.La valoración importa tanto como la calidad: incluso el mejor negocio es mala inversión a un precio excesivo.
- 7.Vender debe basarse en el valor futuro del negocio, nunca en el comportamiento pasado de la acción.
Top Highlights
para implementar esta estrategia
Highlighted by 2 people
Mantener esas acciones hasta que
Highlighted by 2 people
Los fosos que de verdad importan
Highlighted by 2 people
activos intangibles, como una marca, patentes o licencias regulatorias,
Highlighted by 2 people
efecto red,
Highlighted by 2 people
Las cuatro fuentes de ventajas competitivas
Highlighted by 2 people
Activos intangibles
Highlighted by 2 people
Cualquier empresa con una de estas ventajas tiene un minimonopolio que le permite extraer mucho valor de sus consumidores.
Highlighted by 2 people
entonces son buenas las probabilidades de que hayas encontrado una empresa con un foso.
Highlighted by 2 people
Las regulaciones pueden limitar la competencia.
Highlighted by 2 people
AI Review
El análisis de Glasp sobre los highlights de 3 lectores muestra un consenso claro en torno al concepto de foso económico, con pasajes muy resaltados sobre las cuatro fuentes de ventaja competitiva y la medición del retorno sobre el capital.
Pros
- +Marco claro y memorable de las cuatro fuentes de fosos económicos
- +Distinción útil entre fosos reales y falsos fosos como marca o tamaño
- +Énfasis práctico en el retorno sobre el capital (ROA, ROE, ROIC) como evidencia
- +Cobertura completa de valoración con múltiplos y rentabilidades comparables con bonos
- +Reglas concretas y disciplinadas sobre cuándo vender y evitar el anclaje psicológico
Cons
- −Ejemplos y referencias de bonos centrados en EE. UU. y algo datados (2007)
- −El cálculo del ROIC y ciertas valoraciones pueden resultar técnicos para principiantes absolutos
Glasp AI analysis based on highlights from 3 readers.
Who Should Read This
Pensado para inversores particulares que practican el análisis fundamental y quieren seleccionar acciones individuales con criterio a largo plazo. Resulta ideal para quien ya conoce conceptos básicos de bolsa y estados financieros, pero busca un marco claro para evaluar la calidad de un negocio. También útil para estudiantes de finanzas, aficionados al value investing y cualquiera que admire el enfoque de Buffett y quiera entender cómo nacen y se erosionan las ventajas competitivas duraderas.
Frequently Asked Questions
¿De qué trata el libro?
¿Para quién es este libro?
¿Cuáles son las lecciones clave?
¿Vale la pena leerlo?
¿Qué es exactamente un foso económico?
¿Es una marca conocida siempre una ventaja competitiva?
¿Qué dice el libro sobre cuándo vender una acción?
How to Apply What You Read
- 1.Calcula el ROA, ROE y ROIC de cualquier empresa candidata y exige umbrales (≈7% ROA, 15% ROE/ROIC) como señal de posible foso.
- 2.Clasifica cada negocio según las cuatro fuentes de foso y pregúntate cuán duradera y replicable es esa ventaja.
- 3.Escribe en un papel por qué compras cada acción y qué esperas de sus resultados, para evitar el anclaje al precio.
- 4.Mantén una lista de empresas excelentes que comprarías al precio adecuado y espera con paciencia, conservando algo de liquidez.
- 5.Aplica varios múltiplos y rentabilidades a la vez al valorar, recordando los cuatro motores: riesgo, crecimiento, retorno sobre el capital y ventaja competitiva.
Discussion Questions
- Q1.¿Por qué los grandes productos, la cuota de mercado o un buen equipo directivo no constituyen fosos económicos duraderos?
- Q2.¿Cuál de las cuatro fuentes de ventaja competitiva te parece más difícil de identificar y por qué?
- Q3.¿Cómo distinguirías una marca que realmente otorga poder de fijación de precios de una que solo es conocida?
- Q4.¿Qué señales tempranas indican que la ventaja competitiva de una empresa se está debilitando?
- Q5.¿Hasta qué punto un foso fuerte justifica pagar un múltiplo más alto por una acción?
- Q6.¿Estás de acuerdo con la idea de "apuesta por el caballo, no por el jinete" frente a la importancia del equipo gestor?
- Q7.¿Cuál de las cuatro razones para vender te resulta más difícil de aplicar en la práctica?
Recommended Books
Revisit Your Highlights, Deepen Your Understanding
Import your Kindle highlights to review, organize, and share the ideas that matter most to you.
Get the free browser extension